


O medo de escolher errado pode assombrar suas decisões financeiras, e isso é menos força de expressão do que parece. Em 1979, os psicólogos Daniel Kahneman e Amos Tversky publicaram um artigo que mudou a forma como se estuda dinheiro. A tese era incômoda: as pessoas não decidem do jeito que as planilhas supõem. Elas decidem com atalhos mentais, e esses atalhos, os chamados vieses comportamentais, erram quase sempre para o mesmo lado.
O achado mais conhecido virou número. Em 1992, os mesmos autores estimaram que uma perda pesa cerca de 2,25 vezes mais do que um ganho do mesmo tamanho. Na prática, perder R$ 50 mil dói mais ou menos o que ganhar R$ 112 mil deveria alegrar. Não é fraqueza de caráter. É o jeito como o cérebro foi montado.
Isso explica algo que parece contraditório: quanto mais o patrimônio cresce, mais difícil fica decidir. O medo deixa de ser o de não ter dinheiro e passa a ser o de errar e pôr em risco o que levou décadas para juntar. E esse medo quase nunca aparece com o próprio nome. Ele se disfarça. Aqui, chamamos esses disfarces de fantasmas. São quatro, e cada um tem uma conta que mostra quanto ele custa.
Por que o medo de errar atrapalha as decisões financeiras?
Porque ele quase nunca age às claras. Age por meio de vieses comportamentais, padrões previsíveis de erro que levam o investidor a decidir pelo desconforto do momento, e não pelo plano. Os mais comuns são o apego ao status quo, a contabilidade mental, a ilusão monetária e a notícia recente.
Nenhum deles é falta de inteligência ou de informação. Todos ficam mais fortes justamente quando há mais em jogo, e é por isso que aparecem tanto em quem já construiu alguma coisa.
Fantasma 1: o dinheiro parado por medo de errar
O viés por trás: apego ao status quo
Em 1988, os economistas William Samuelson e Richard Zeckhauser mostraram, numa série de experimentos, que as pessoas escolhem a opção que já está em vigor muito mais vezes do que a escolheriam se ela aparecesse como uma alternativa qualquer. Manter tudo como está não parece uma escolha. Por isso parece seguro.
No dia a dia, funciona assim: uma aplicação vence, o valor cai na conta, e o primeiro reflexo é deixar para depois. Afinal, enquanto nada é decidido, nada pode dar errado. Só que deixar parado também é uma decisão. Ela apenas não aparece no extrato.
A conta
A tabela mostra o que acontece com o poder de compra de R$ 500 mil que ficam parados, sem render nada, enquanto a inflação segue o seu curso.
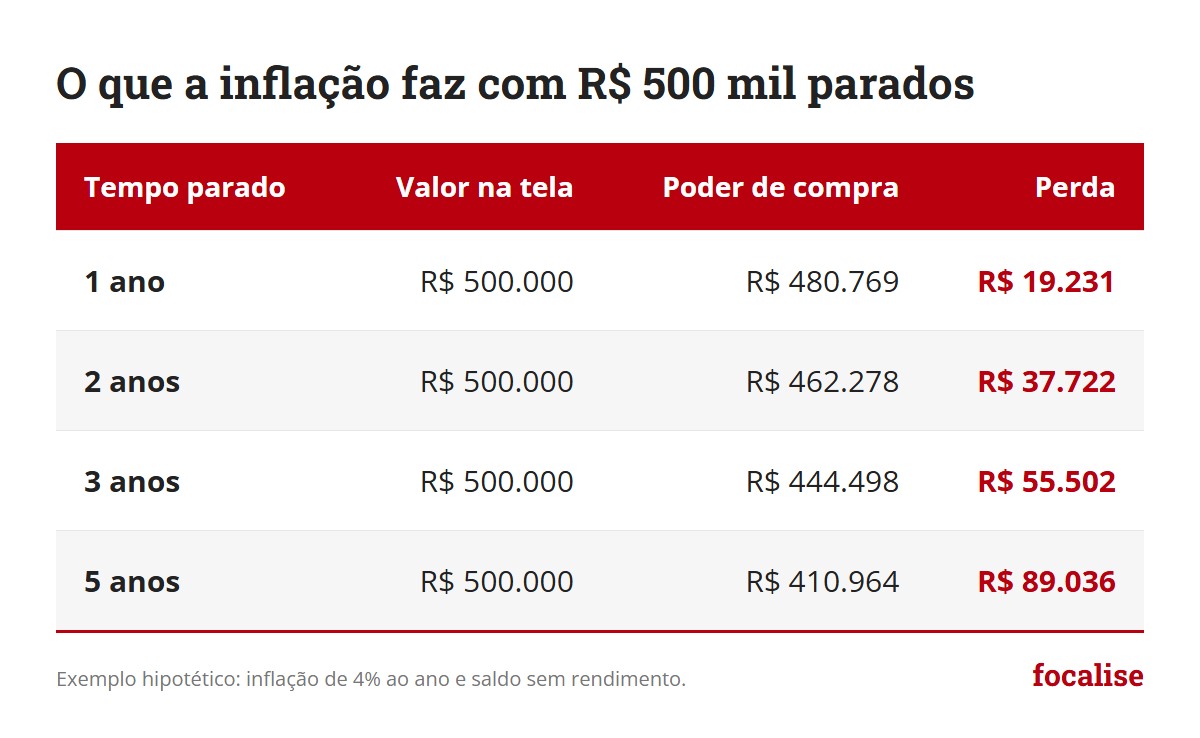
Premissas do exemplo: exemplo hipotético, não é projeção. Considera inflação constante de 4% ao ano, escolhida só para ilustrar, e saldo sem nenhum rendimento, como em conta corrente. A inflação real varia mês a mês e pode ser consultada no IBGE.
O número da tela nunca muda, e é exatamente isso que torna esse custo do adiamento tão fácil de ignorar. Em cinco anos, quase R$ 90 mil de poder de compra saem sem nenhum aviso.
Não escolher não elimina o risco. Só troca um risco visível por um silencioso.
Fantasma 2: a carteira que cresceu sem plano
O viés por trás: contabilidade mental
Às vezes o medo de errar não paralisa. Ele faz você aceitar a escolha dos outros. Um produto que o gerente ofereceu, um fundo que um amigo indicou, uma ação comprada depois de uma conversa animada, a previdência que veio com o emprego.
O economista Richard Thaler, Nobel de 2017, deu nome ao mecanismo que mantém essa carteira de pé: contabilidade mental. A gente separa o dinheiro em gavetas na cabeça e avalia cada gaveta isoladamente. Cada produto parece fazer sentido sozinho. O problema é que ninguém abre todas as gavetas ao mesmo tempo.
A conta
Veja uma carteira hipotética de R$ 1,2 milhão, montada ao longo de quinze anos, organizada pela origem de cada decisão:
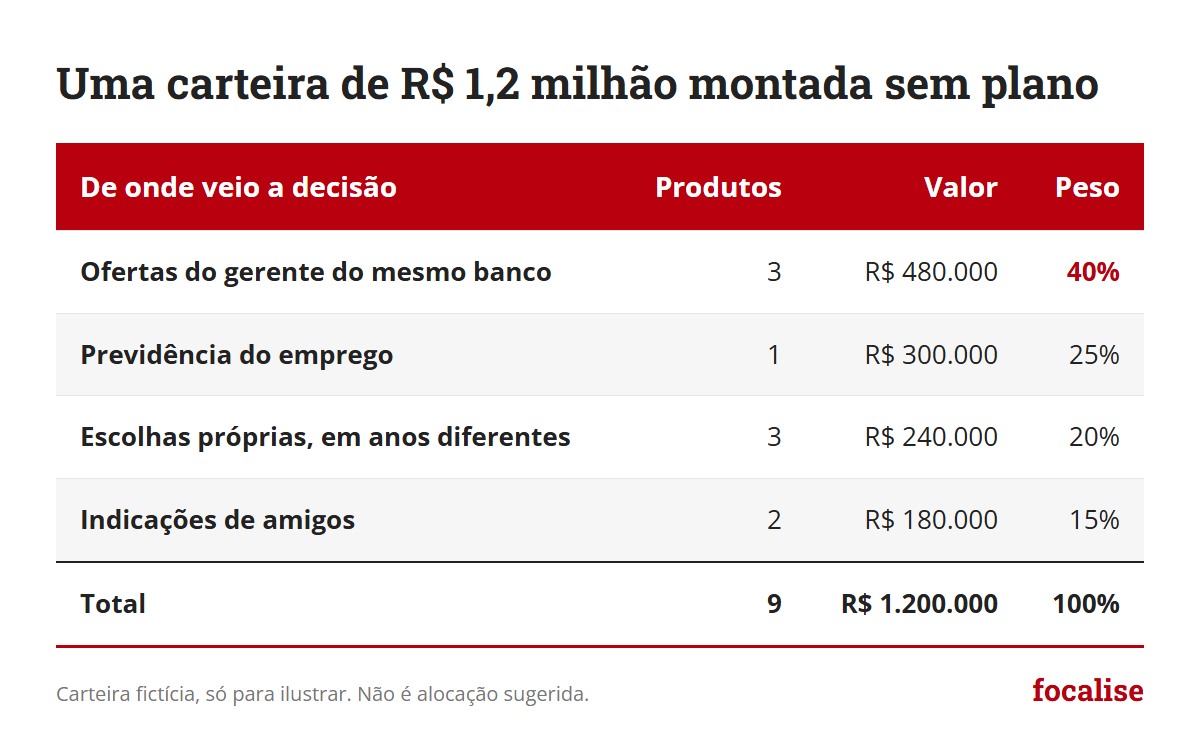
Premissas do exemplo: carteira fictícia, criada só para ilustrar. Não representa nenhuma alocação sugerida.
Repare no que a tabela revela e que nenhum extrato isolado mostraria: 40% do patrimônio está ligado a uma única instituição, e ninguém decidiu isso. Aconteceu. Nove produtos, quatro origens e nenhuma resposta clara para a pergunta que importa: o que essa carteira, como um todo, está tentando fazer, e para qual fase da vida ela serve.
O problema não é ter muita coisa. É não saber o que cada parte está fazendo ali.
O teste é simples. Para cada produto, responda três perguntas: qual função ele cumpre, em que prazo esse dinheiro pode ser necessário e que tipo de risco ele carrega. Se a resposta de algum for “não sei” ou “foi o que me ofereceram”, você encontrou o fantasma.
Fantasma 3: a rentabilidade que só existe no extrato
O viés por trás: ilusão monetária
Outras vezes o erro é achar que a escolha deu certo. Em 1928, o economista Irving Fisher publicou um livro chamado A Ilusão do Dinheiro. A ideia central: as pessoas enxergam o dinheiro pelo valor nominal, o número escrito, e esquecem de perguntar quanto ele compra.
Quase um século depois, o viés continua intacto. Uma rentabilidade de dois dígitos chama a atenção, mas ela não diz nada sozinha. Depende da inflação do mesmo período.
A conta
O mesmo rendimento de 12% no ano, em três cenários de inflação:
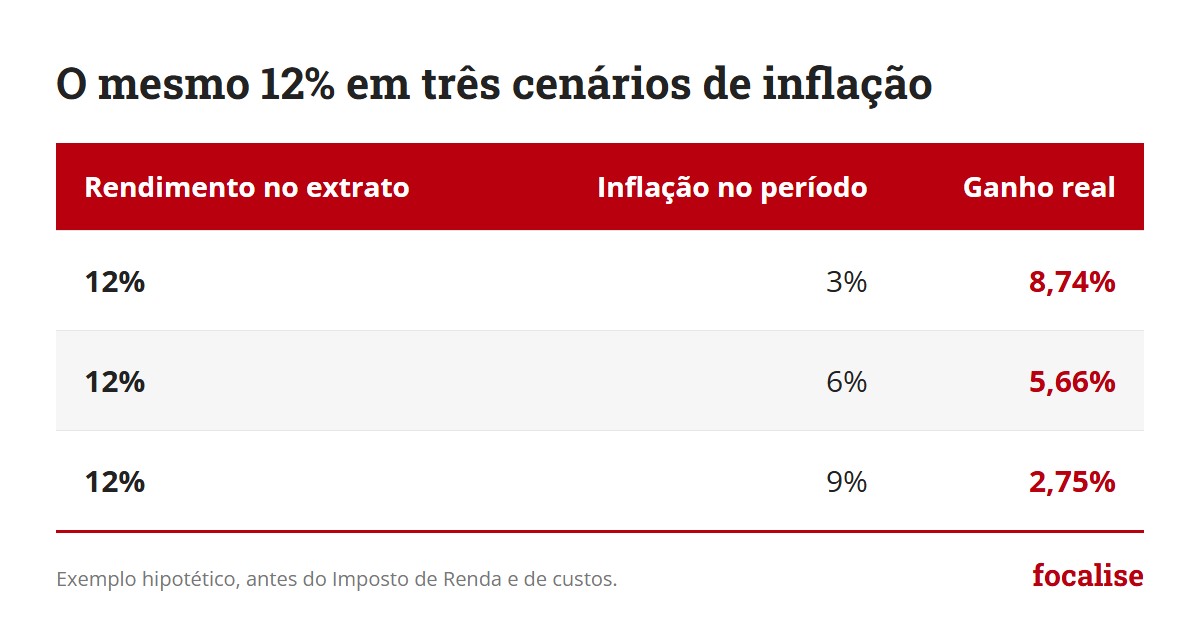
Premissas do exemplo: exemplo hipotético, antes do Imposto de Renda e de qualquer custo. Ganho real calculado pela fórmula de Fisher: (1 + rendimento) ÷ (1 + inflação) − 1. As taxas são ilustrativas, não representam o cenário atual nem uma projeção.
O extrato é idêntico nas três linhas. O ganho que de fato muda o seu poder de compra varia mais de três vezes entre a primeira e a última. E a tabela ainda está otimista, porque falta o desconto do imposto, que em alguns fundos é cobrado até sem resgate.
Isso importa porque é o ganho real, e não o bruto, que determina a renda que o patrimônio consegue pagar por muitos anos.
A assombração mais fácil de enfrentar é a que você consegue medir.
Fantasma 4: a manchete que decide por você
O viés por trás: disponibilidade
Em 1973, Tversky e Kahneman descreveram a heurística da disponibilidade: julgamos a probabilidade de um evento pela facilidade com que exemplos dele vêm à cabeça. Uma manchete alarmista, uma mensagem no grupo da família, um vídeo sobre “a oportunidade da década”. Tudo isso fica disponível, e o que está disponível parece provável.
Some a isso a aversão à perda do começo deste texto, aquela em que a perda pesa 2,25 vezes mais, e o resultado é previsível: o impulso de vender quando o mercado cai e de comprar quando ele já subiu.
A conta
Quando uma carteira cai, o caminho de volta é sempre mais longo do que a queda:
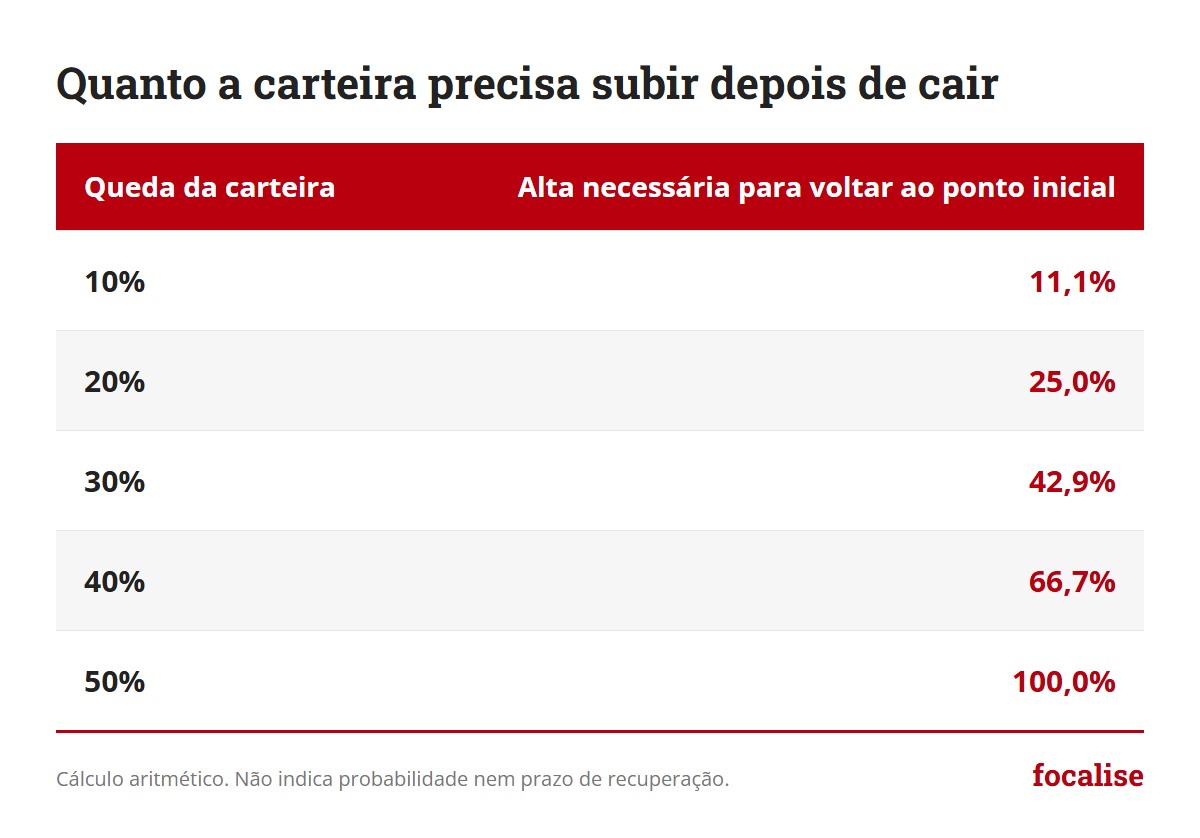
Premissas do exemplo: cálculo aritmético, sem custos nem impostos. Alta necessária = 1 ÷ (1 − queda) − 1. Não indica a probabilidade nem o prazo de nenhuma recuperação.
Quem vende no susto transforma uma perda que estava no papel em uma perda realizada e, a partir daí, precisa que outra aplicação entregue a alta inteira da coluna da direita para recuperar o que saiu. Isso não quer dizer que toda queda se recupera, nem que manter seja sempre a resposta certa. Quer dizer que vender precisa ser uma decisão do plano, e não da manchete.
O medo fala mais alto justamente quando a decisão mais precisa de calma.
O fantasma some quando você acende a luz
Os quatro fantasmas nascem do mesmo lugar: decidir no escuro, sem saber exatamente onde você está. Por isso o remédio também é o mesmo. Não é coragem, nem sangue frio. É clareza sobre quatro coisas: o seu perfil, os seus objetivos, os seus prazos e o risco que você aceita correr.
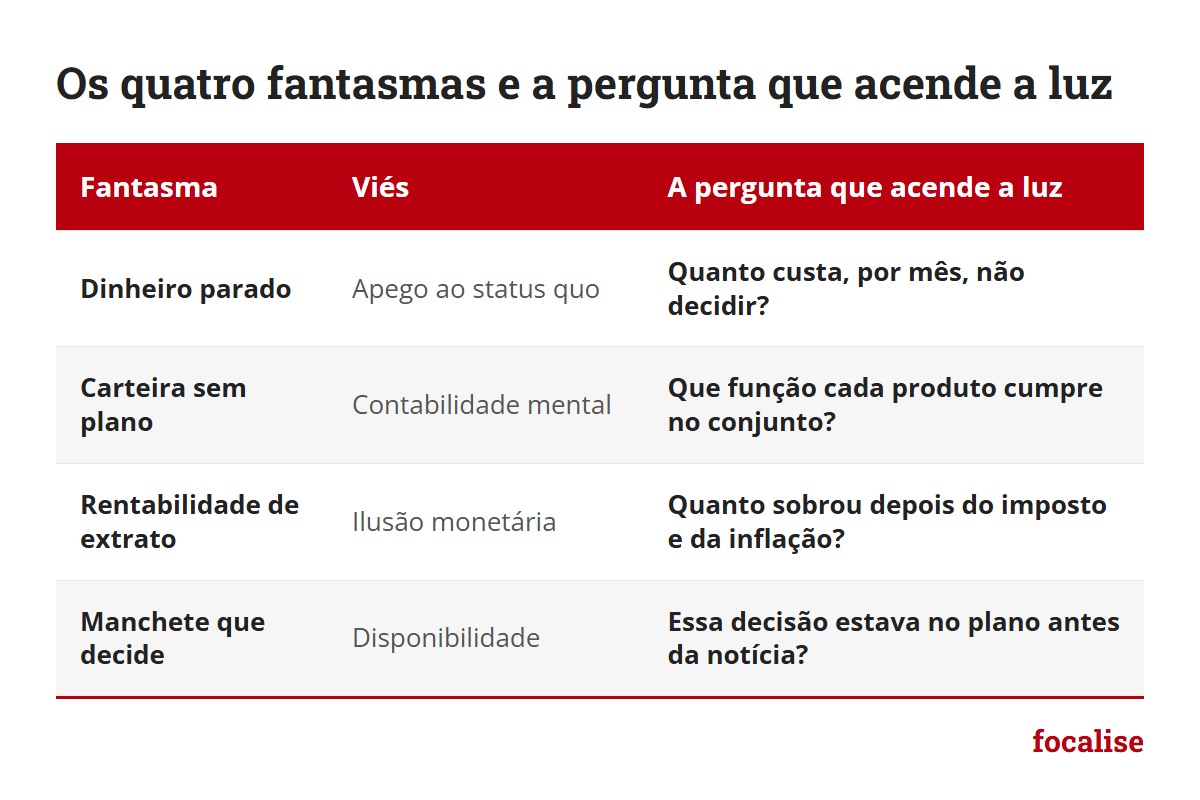
Existe ainda uma técnica que os pesquisadores de finanças comportamentais chamam de pré-compromisso: decidir as regras antes de a emoção chegar. Quanto de queda você tolera antes de rever a carteira, de quanto em quanto tempo você revisa tudo, o que faz com um valor que vence. Regra escrita com calma pesa mais do que impulso sentido no susto.
O risco não desaparece com nada disso. Mas passa a ser um risco que você entende e escolheu.
O que fazer a partir daqui
- Dê nome ao seu fantasma. Releia os quatro e marque o que mais aparece nas suas decisões. Saber qual é o seu viés mais forte já muda a forma como você reage a ele.
- Liste o que está parado e há quanto tempo. Some tudo o que está sem destino definido, em todos os bancos, e anote desde quando.
- Faça o inventário da carteira inteira numa página só. Produto, valor, função, prazo e risco. Se uma linha ficar sem resposta, ela é a primeira da fila.
- Troque o bruto pelo real. Ao olhar o resultado do ano, desconte imposto e inflação antes de concluir se foi bom.
- Escreva suas regras antes do próximo susto. Defina a data de revisão e o que você faz se a carteira cair. Decisão tomada com calma é a que sobrevive à manchete.
Se você se reconheceu em algum desses fantasmas, vale conversar com um especialista da Focus Invest. O ponto de partida é olhar a carteira inteira antes de qualquer movimento: o que você tem hoje, onde está concentrado e que alternativas fazem sentido para o seu prazo, a sua renda e o risco que você aceita, com prós e contras na mesa e sem promessa de resultado. Investimentos envolvem riscos. O que você pode escolher é como lidar com eles.
Este conteúdo tem caráter exclusivamente educacional e não constitui recomendação de investimento. Consulte um profissional habilitado antes de tomar decisões.


