


Abra o aplicativo do seu banco e olhe uma única linha: o saldo disponível em liquidez diária. Não o patrimônio total, não a rentabilidade do mês. Só quanto está ali, à mão, sem destino definido.
Se esse número te surpreendeu, o problema provavelmente não está nos seus investimentos. Está no calendário. Dinheiro parado na conta raramente é sinal de falta de opção. É sinal de que faltou um dia na semana para decidir o que fazer com ele.
O padrão se repete com uma regularidade quase mecânica: a aplicação vence, o valor cai na conta e vira “saldo”, você pensa “semana que vem eu vejo isso com calma”, e a semana seguinte é a mais cheia do mês. De novo. Três meses depois, o dinheiro ainda está lá. Ninguém errou nada. Só que nada foi decidido.
Quanto custa deixar dinheiro parado na conta?
Em outubro de 2026, com o CDI a 13,65% ao ano (Selic 13,75%), R$ 300 mil parados por três meses deixam de render cerca de R$ 7.560 já líquidos de Imposto de Renda. São aproximadamente R$ 2.490 por mês de indecisão, sobre um dinheiro que você já tem.
Esse valor não aparece em lugar nenhum. Não vem em uma linha do extrato, não entra no informe de rendimentos, não gera notificação. É um custo silencioso por construção: ele é feito exatamente daquilo que não aconteceu.
A conta do adiamento
A tabela abaixo mostra quanto um valor parado em conta corrente deixa de render, por período de indecisão, em um exemplo hipotético com as condições de hoje.
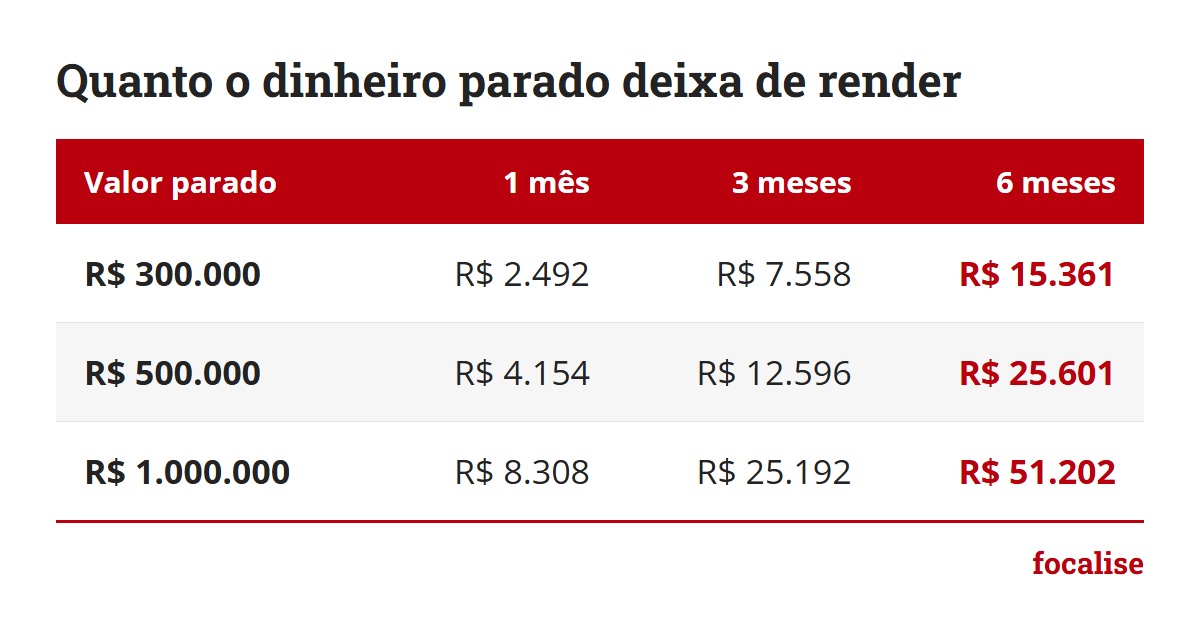
Premissas do exemplo: exemplo hipotético, não é projeção nem promessa de rentabilidade. Considera uma aplicação hipotética que acompanhe 100% do CDI, com o CDI a 13,65% ao ano (outubro de 2026), rendimento composto no período e Imposto de Renda de 22,5% sobre o ganho, que é a alíquota mais alta da tabela regressiva, aplicável a resgates em até 180 dias. Não considera taxas, custos de corretagem nem IOF. O saldo em conta corrente é considerado com rendimento zero.
Repare em uma escolha proposital da tabela: ela usa a pior alíquota de imposto possível, 22,5%. Mesmo assim, seis meses de indecisão sobre R$ 500 mil custam mais de R$ 25 mil. O número não depende de acertar nenhuma tese de mercado, nem de encontrar a aplicação mais rentável do país. Ele depende só de a decisão ter sido tomada.
E há uma segunda camada, essa mais difícil de enxergar: a inflação. O IPCA acumulou 4,22% em 12 meses até agosto de 2026, segundo o IBGE. Um saldo de R$ 300 mil que passa um ano parado em conta corrente continua sendo R$ 300 mil na tela, e vale cerca de R$ 12.150 a menos em poder de compra. O extrato não mostra perda porque, em reais, não houve nenhuma. A perda foi de outra coisa.
Por que isso acontece justamente com gente competente
A explicação preguiçosa é desorganização. Ela quase nunca se sustenta, porque o mesmo investidor que deixa R$ 400 mil parados há quatro meses fecha contratos, gere equipes e cumpre prazos difíceis todo dia.
O que acontece é outra coisa: decidir bem dá trabalho de verdade.
1. A decisão exige olhar cinco variáveis ao mesmo tempo
Para decidir onde alocar um valor relevante é preciso considerar, simultaneamente, o prazo em que o dinheiro pode ficar aplicado, o efeito do imposto naquele prazo, a liquidez de que você precisa manter, o cenário de juros e o objetivo a que aquele dinheiro serve. Nenhuma dessas cinco responde sozinha. Elas se condicionam.
Isso não é uma tarefa de dez minutos entre duas reuniões. É um trabalho. E, para muita gente com patrimônio construído, é o último trabalho que ainda se faz sozinho, no domingo à noite, no celular.
2. A tarefa não tem dono nem data
Toda tarefa sem prazo perde para toda tarefa com prazo. É uma regra de agenda, não de finanças. A revisão da carteira compete com coisas que têm data marcada, e perde todas as vezes, porque adiar não gera consequência visível no dia seguinte.
3. O custo do adiamento não dá sinal
Se atrasar um boleto gera multa na hora, atrasar uma decisão de alocação não gera nada. Nenhum aviso, nenhuma cobrança. O feedback que corrigiria o comportamento simplesmente não existe. É por isso que o intervalo entre o vencimento e a decisão tende a crescer sozinho.
Os três custos que não vêm discriminados
1. Capital sem destino
É o custo da tabela acima: dinheiro esperando você ter tempo de escolher para onde ele vai. Vale notar que “destino” aqui não significa produto, significa função. Antes de escolher onde aplicar, é preciso saber a que aquele dinheiro serve: reserva, objetivo de médio prazo, ou construção de renda futura. Se o destino for renda futura, a pergunta anterior a todas é quanto patrimônio esse objetivo exige.
Sem essa definição, qualquer escolha de aplicação é chute com aparência de técnica. A indecisão, aliás, costuma ser um sintoma honesto disso.
2. Imposto pago à toa
Nas aplicações de renda fixa tributadas pela tabela regressiva, a alíquota de Imposto de Renda cai conforme o prazo:
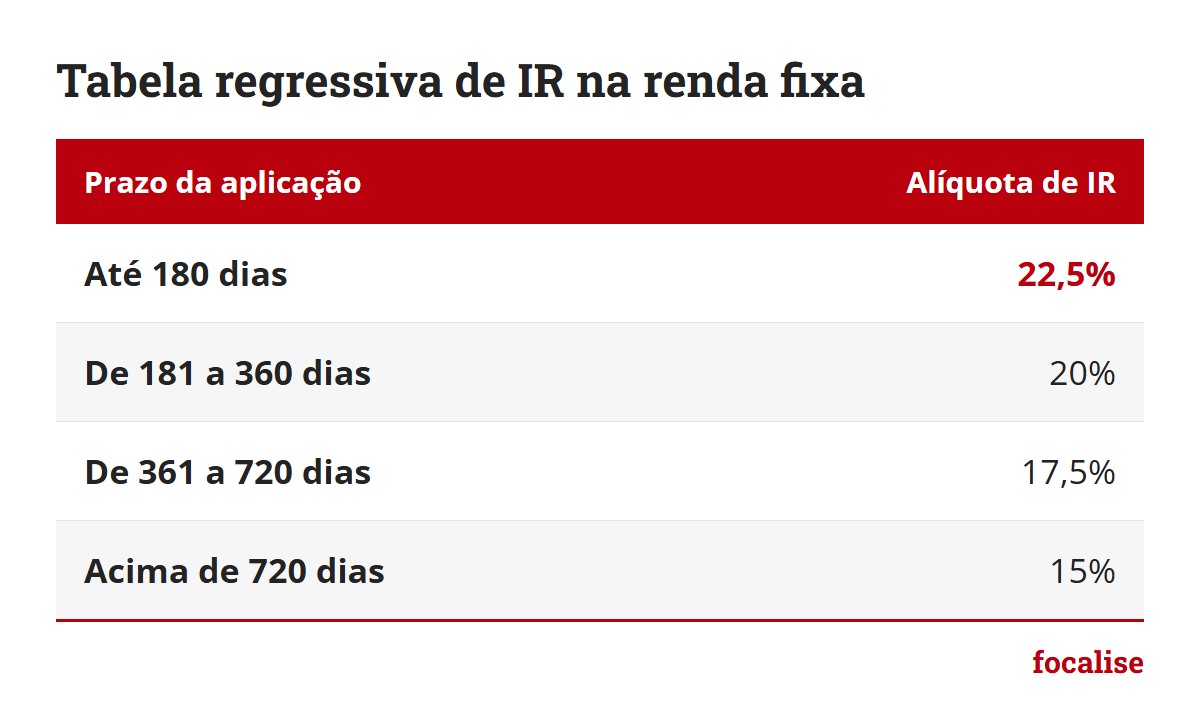
Tabela regressiva vigente para aplicações de renda fixa, conforme a Receita Federal, verificada em agosto de 2026.
O detalhe que transforma essa tabela em dinheiro: as faixas mudam de um dia para o outro. Um resgate feito no dia 179 paga 22,5%; o mesmo resgate, dois dias depois, paga 20%. Sobre um ganho de R$ 20 mil, essa espera de 48 horas vale R$ 500.
Ninguém perde esses R$ 500 por desconhecer a tabela. Perde por resgatar no susto, sem tempo de conferir a data de aplicação, que é exatamente o que acontece quando a decisão só é tomada no dia em que o dinheiro precisa sair.
3. Risco que ninguém revisou
O terceiro custo é o mais difícil de calcular e costuma ser o maior. Uma carteira que ninguém revisa não fica parada: ela se move sozinha. Aplicações vencem, posições que subiram passam a pesar mais do que pesavam, e uma concentração que fazia todo sentido há 4 anos continua lá, só que agora em um cenário diferente, para uma pessoa em outra fase da vida.
O ponto não é que concentração seja errada. É que ela precisa ser uma escolha atual, e não a sobra de uma escolha antiga.
Você não é ruim com dinheiro, você virou o gargalo
Vale nomear o que está acontecendo, porque o diagnóstico errado leva à solução errada. Quem tem dinheiro parado há meses não tem um problema de conhecimento nem de disciplina. Tem um problema de capacidade: todas as decisões passam por uma pessoa só, e a agenda dessa pessoa não comporta todas elas.
A diferença entre um patrimônio que anda e um que espera raramente está na rentabilidade dos produtos escolhidos. Está em quem carrega o processo até a decisão ficar pronta.
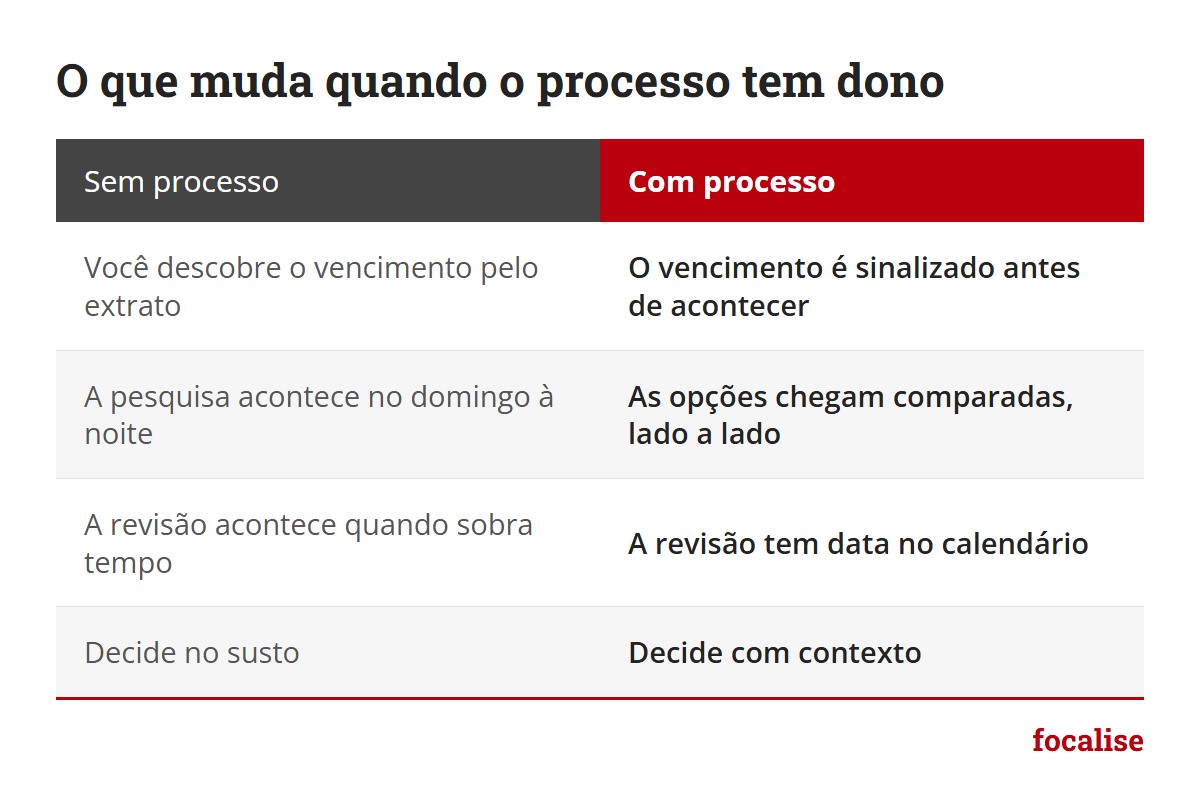
Uma observação que costuma ser o ponto de maior receio desse leitor: ter um processo com dono não significa abrir mão do controle. A decisão continua sendo sua. O que muda é o trabalho de chegar até ela, ou seja, levantar as opções, comparar prazos, checar o efeito do imposto, montar o quadro. Esse trabalho pode ser delegado, sistematizado ou agendado. A escolha final, não.
E o dono do processo pode perfeitamente ser você, desde que ele exista de fato: com data marcada, com um lugar onde os vencimentos estão anotados e com um critério definido antes do dinheiro cair na conta.
O teste de 30 segundos
Responda sem consultar nada. Vale só o que você sabe de cabeça:
- Quando vence a sua próxima aplicação?
- Quanto do seu patrimônio está concentrado em um único produto ou emissor?
- Quem olhou a sua carteira inteira, toda ela, de uma vez, nos últimos 12 meses?
Travar em alguma das três não é sinal de despreparo. É sinal de que a informação existe, mas está espalhada em quatro aplicativos e nenhuma agenda. A terceira é a que mais revela: é comum encontrar quem acompanha cada investimento de perto e nunca olhou o conjunto.
O que fazer a partir daqui
- Levante o saldo em liquidez diária hoje. Some o que está em conta corrente e em aplicações de resgate imediato, somando todos os bancos. É o número que dá a dimensão real do problema.
- Faça a lista de vencimentos dos próximos 12 meses. Data, valor e onde está aplicado. Uma planilha de três colunas resolve. Sem essa lista, toda decisão vai continuar sendo tomada no susto.
- Marque a decisão no calendário antes do vencimento, não depois. Duas semanas antes, com uma hora reservada. Tarefa sem data perde para tarefa com data.
- Defina o destino antes do produto. Para cada valor, responda primeiro a que ele serve e em quanto tempo pode ser preciso. A escolha da aplicação vem depois disso, nunca antes.
- Estabeleça uma data fixa de revisão da carteira inteira. Uma ou duas vezes por ano, no calendário, como qualquer compromisso que você não desmarca.
Se a sua dificuldade não é escolher, e sim ter tempo para o processo inteiro, faz sentido conversar com um especialista da Focus Invest sobre como estruturar a gestão do seu patrimônio: mapear vencimentos, organizar a revisão e chegar às decisões com o quadro montado. A decisão continua sendo sua. O trabalho de chegar até ela, não precisa ser.
Este conteúdo tem caráter exclusivamente educacional e não constitui recomendação de investimento. Consulte um profissional habilitado antes de tomar decisões.


