


Todo plano de aposentadoria esconde uma premissa que quase ninguém questiona: a idade em que ele acaba. A planilha pede um número, a pessoa digita 85 ou 90, e o resto da conta é construído em cima dele. É a premissa que mais pesa no resultado e a que menos se discute. E ela depende menos do mercado do que de algo que não aparece em extrato nenhum: a longevidade saudável de quem vai usar o dinheiro.
O mercado financeiro tem nome para um lado do problema: risco de longevidade, a chance de viver mais do que o patrimônio. A medicina tem nome para o outro: a distância entre lifespan, os anos vividos, e healthspan, os anos vividos com saúde. No Brasil, as estimativas do estudo Global Burden of Disease colocam essa distância em quase dez anos (expectativa de vida de 75,2 anos e expectativa de vida saudável de 65,5 anos, em 2016).
Os dois riscos andam juntos. Quem cuida da saúde tende a viver mais e precisa que o dinheiro dure mais. Quem não cuida pode ter patrimônio de sobra e nenhuma condição de aproveitá-lo. Um plano que olha só para um dos lados está pela metade.
O que é longevidade saudável?
É viver mais anos com autonomia física e mental, e não apenas viver mais. Na prática, é encurtar o período final da vida passado com doença ou dependência. Para quem planeja a aposentadoria, ela pesa duas vezes: alonga o horizonte do dinheiro e reduz a conta da saúde.
A medicina das últimas décadas aumentou tanto os anos totais quanto os anos com saúde, mas não na mesma velocidade. O espaço entre eles é onde a aposentadoria fica cara, triste ou as duas coisas.
Construir patrimônio por 30 anos e chegar aos 80 sem conseguir usá-lo é o pior dos planos bem executados.
Viver mais muda a conta da aposentadoria
Pelas Tábuas Completas de Mortalidade do IBGE, quem chega aos 60 vive, em média, mais 22,6 anos. Média, porém, esconde quem passa dela, e os hábitos ajudam a explicar quem passa. Eles não mudam só a qualidade dos anos. Mudam a quantidade. Um estudo da Universidade Harvard publicado na revista Circulation em 2018 acompanhou mais de 120 mil adultos por até 34 anos e mediu o efeito de cinco hábitos: não fumar, manter peso saudável, fazer atividade física regular, comer bem e beber pouco. Aos 50 anos, quem seguia os cinco tinha uma expectativa de vida 12,2 anos maior entre os homens e 14 anos maior entre as mulheres do que quem não seguia nenhum.
É uma estimativa feita com dados dos Estados Unidos, numa população de profissionais de saúde, e não uma promessa individual. Mas a direção é clara: quem cuida da saúde deve planejar o dinheiro para durar mais. E isso tem preço.
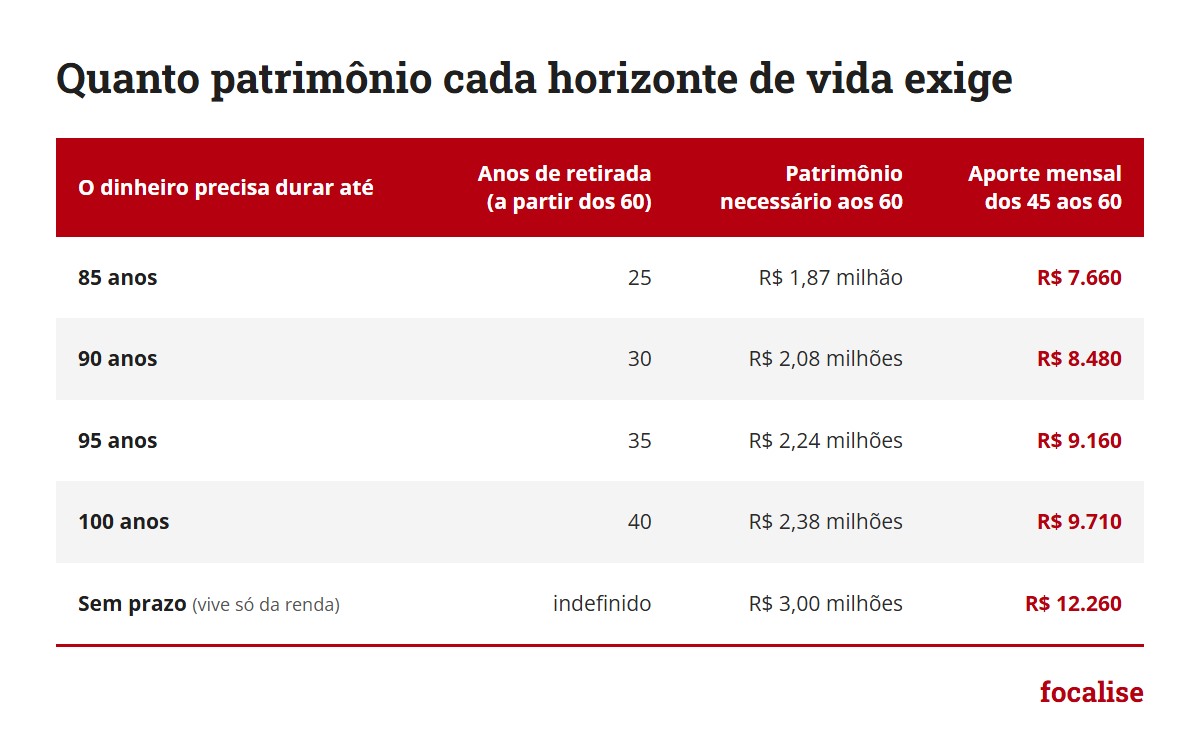
Premissas do exemplo: exercício hipotético, não é projeção nem promessa de resultado. Renda desejada de R$ 10 mil por mês (R$ 120 mil por ano) em valores de hoje, retirada uma vez por ano, corrigida pela inflação. Rendimento real (acima da inflação) de 4% ao ano, antes e depois da aposentadoria. Patrimônio zero aos 45 anos e aportes mensais constantes, também em valores de hoje, por 15 anos. Não considera imposto de renda, INSS, nem custos.
A tabela mostra duas coisas que não são óbvias.
A primeira: planejar para os 95 em vez dos 85 custa cerca de R$ 365 mil a mais de patrimônio, 19% acima. No aporte, são R$ 1.500 por mês. É menos do que a intuição sugere, porque os anos mais distantes são financiados em boa parte pelo acumulado até lá.
A segunda: o erro tem custos muito diferentes para cada lado. Quem planeja para os 95 e vive até os 85 deixa herança. Quem planeja para os 85 e vive até os 95 passa dez anos sem renda, justamente na idade em que voltar a trabalhar é mais difícil. Por isso, a linha de quem vive só da renda, sem consumir o capital, segue sendo a referência mais segura para quem pode chegar lá. A conta completa da parte do mesmo princípio.
O risco de longevidade não é morrer cedo. É viver mais do que o dinheiro.
A saúde também tem preço na planilha
Envelhecer custa mais, e o primeiro lugar em que isso aparece é o plano de saúde. Pela regra da ANS para contratos firmados a partir de 2004, a mensalidade da última faixa etária, de 59 anos em diante, pode chegar a seis vezes o valor da primeira. Depois dos 60, o reajuste por idade deixa de existir, mas o anual continua.
Some a isso consultas, exames, remédios de uso contínuo e, em algum momento, a possibilidade de cuidado em casa. É o tipo de gasto que cresce acima da inflação média e que costuma ficar fora da conta de quem projeta o custo de vida na aposentadoria a partir do orçamento de hoje.
Aqui a longevidade saudável trabalha a favor. Cada ano a mais com autonomia é um ano a menos de cuidador, internação e tratamento caro. A mesma saúde que alonga o horizonte do dinheiro reduz o quanto ele precisa cobrir no fim. E é ela que torna possíveis os : viagem, projeto, convivência com os netos.
Os hábitos que mais pesam na longevidade saudável
As informações a seguir são gerais e não substituem a avaliação de um médico, que é quem define o que vale para o seu caso.
1. Parar de fumar vem antes de tudo
O cigarro segue como o maior redutor isolado de longevidade, pelo peso em infarto, AVC, câncer e doenças circulatórias. E o dano não espera a velhice: as internações por complicações do tabagismo começam a aparecer nos 50 e poucos anos. O cigarro eletrônico, vendido como alternativa inofensiva, entrou no mesmo radar. Os estudos são recentes, mas apontam na direção do dano, e não do contrário.
2. Comida de verdade, na quantidade certa
A regra mais simples continua sendo a melhor: quanto mais longe de pacote e de ultraprocessado, melhor, inclusive dos que se vendem como saudáveis. E comer menos, não só comer melhor. Poucas coisas aceleram tanto o envelhecimento quanto o ganho de peso, pelo efeito que ele tem no metabolismo e nos hormônios.
Os remédios injetáveis para obesidade mudaram o tratamento dessa doença, que é complexa e não se resolve com força de vontade. Mas eles funcionam junto com alimentação e exercício, não no lugar deles. Emagrecer perdendo massa muscular, ou parar o remédio sem ter mudado o hábito, devolve o problema.
3. Musculação é a previdência do corpo
Exercício resistido, o que trabalha força, é o que mais preserva mobilidade ao longo dos anos. Agachar, levantar da cadeira, subir escada sem apoio: é isso que separa a velhice independente da dependente. E o benefício chega ao cérebro. A Comissão Lancet sobre demência, de 2024, listou 14 fatores de risco modificáveis, a inatividade física entre eles, e estimou que eliminá-los poderia prevenir ou adiar cerca de 45% dos casos.
Nunca é tarde para começar. Aos 60, sem nunca ter treinado, o começo é com pouco peso, acompanhamento e paciência com o incômodo das primeiras semanas.
4. Estresse crônico cobra juros
O estresse é uma resposta útil: prepara o corpo para fugir ou enfrentar. O neurocientista Robert Sapolsky resumiu o problema no título de um livro, Por que as zebras não têm úlceras: a zebra foge do leão, o perigo passa e ela volta a pastar. O ser humano mantém o alarme ligado por meses, pensando no boleto, no trabalho e nos filhos, e o corpo paga a conta.
Não existe remédio para isso; é comportamento. Meditação de atenção plena (mindfulness), respiração lenta e, para quem tem fé, a prática da espiritualidade estão entre as estratégias com mais evidência. E o ócio, que a cultura do trabalho trata como desperdício, é parte da recuperação.
5. Álcool fica no campo do prazer, com preço
Em 2023, a Organização Mundial da Saúde afirmou que não existe nível de consumo de álcool seguro para a saúde. A antiga desculpa do vinho também caiu: a quantidade de resveratrol necessária para algum efeito protetor exigiria beber muito mais do que o fígado aguenta. E o chamado paradoxo francês, de uma população que come gordura e tem pouco infarto, tem mais a ver com dieta, porções menores e movimento do que com a taça.
Isso não obriga ninguém a parar. Obriga a saber que cada dose tem custo, e que esse custo cresce com a idade: a recuperação que levava uma noite aos 30 pode levar dois ou três dias aos 60.
6. O cérebro precisa de novidade
Aprender um idioma, mudar o caminho para o trabalho, experimentar uma atividade nova: tudo isso abre caminhos neurais que a rotina automática deixa fechar. Não é proteção garantida contra o Alzheimer, que tem forte componente genético, mas faz diferença em outros declínios cognitivos. E explica uma sensação comum depois dos 40, a de que o tempo passa mais rápido: quanto mais automático o dia, menos o cérebro registra.
O cérebro gosta de desafio, mas também de descanso. Saturado, ele rende menos.
Onde o excesso também cobra
A indústria do rejuvenescimento é altamente lucrativa, e para ser lucrativa ela precisa criar necessidade. O alvo mais frequente hoje é o hormônio.
Reposição hormonal tem indicação precisa: algumas mulheres no climatério e homens que, por doença, não produzem testosterona. Usar testosterona aos 35 anos para prevenir um envelhecimento que ainda não aconteceu faz o próprio corpo parar de produzir o hormônio e cria dependência. Não é à toa que o Conselho Federal de Medicina proíbe a prescrição de anabolizantes para fins estéticos, ganho de massa muscular ou desempenho (Resolução CFM nº 2.333/2023) e, desde 2012, a de terapias hormonais para retardar o envelhecimento (Resolução CFM nº 1.999/2012).
O mesmo raciocínio vale para exames. Pedir tudo o que o laboratório oferece não é prevenção: gera resultados fora de contexto e ansiedade sem ação possível. Prevenção é o exame certo para a sua idade, seu histórico e seus fatores de risco, escolhido com o médico.
Na saúde, como nos investimentos, desconfie de quem promete resultado rápido para um processo que leva décadas.
A mesma lógica do patrimônio
As regras de longevidade parecem clichê, e as do dinheiro também. Gaste menos do que ganha, comece cedo, tenha disciplina, dê tempo ao tempo. Funcionam justamente porque são chatas e repetidas por décadas.
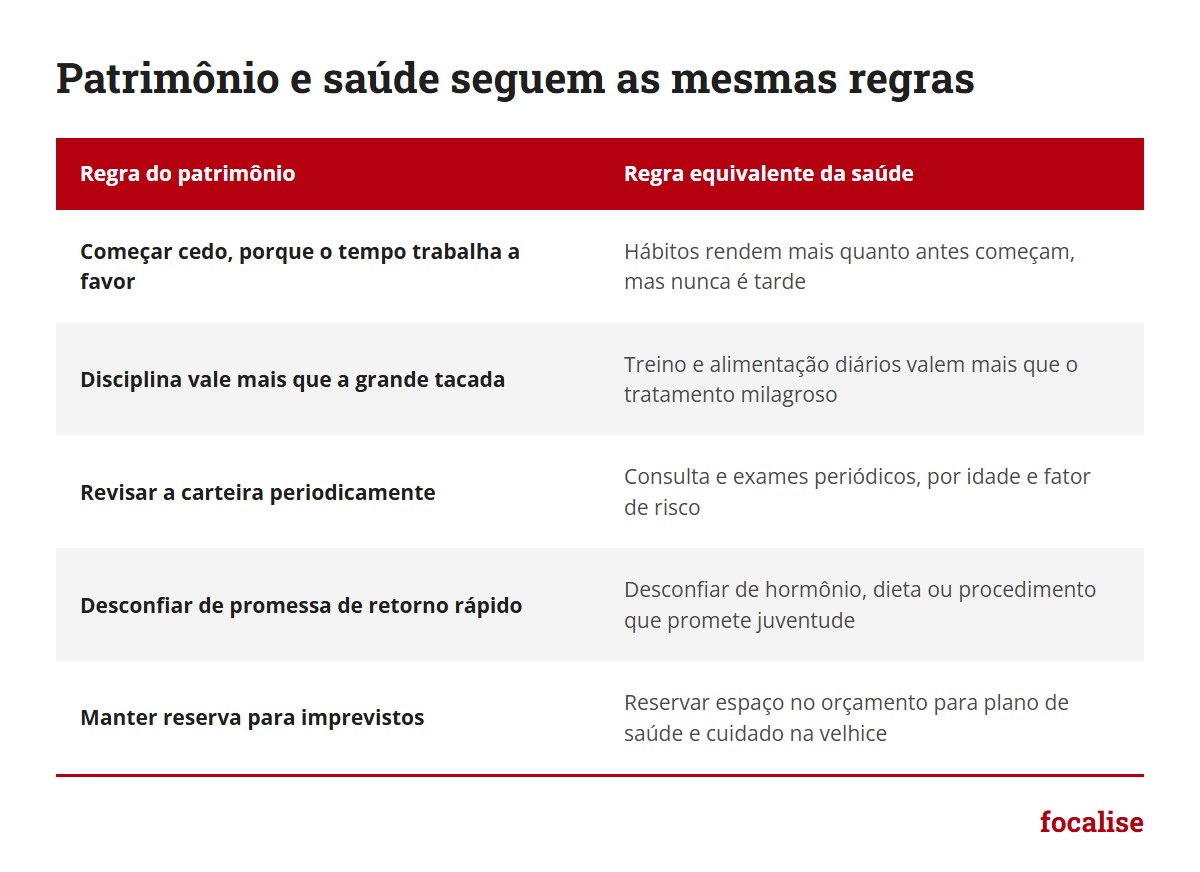
Há ainda uma regra que vale igual para os dois lados: quem não projeta onde quer chegar chega do jeito que deu. Assim como você projeta o patrimônio que quer ter aos 60, dá para projetar como quer estar aos 60, aos 70 e aos 80, e trabalhar de trás para frente.
O que fazer a partir daqui
- Refaça a conta da aposentadoria com horizonte de 95 anos. Se ela fechar só até os 85, você sabe quanto falta.
- Dê à saúde uma linha no orçamento. Plano, academia, consultas e uma reserva para o que vier depois dos 70.
- Marque um check-up e deixe o médico escolher os exames. Leve o histórico da família.
- Comece o treino de força nesta semana. Duas vezes por semana, com orientação, já muda a trajetória.
- Escreva como quer estar aos 70. Uma frase sobre o corpo, outra sobre a cabeça, outra sobre o dinheiro.
Este texto nasceu do EP.93 do Aposentado Rico Podcast, que recebeu um endocrinologista e professor de medicina para falar de saúde como parte do plano de aposentadoria. Ao longo de uma hora, ele responde às perguntas que quase todo mundo depois dos 50 já se fez: dá para chegar aos 100 com o corpo e a cabeça em ordem? Reposição hormonal vale a pena ou é moda? Quais exames fazer, e quais deixar de lado? Ainda dá tempo de começar a treinar aos 60?
São respostas diretas de quem atende esse público todos os dias, com casos de consultório que não cabem num texto. O episódio completo está no Spotify e no YouTube.
Dois episódios do acervo se conectam diretamente com este: “Qual é a conexão entre saúde física e financeira?” (EP.18) e “Morrer com zero” (EP.03).
Este conteúdo tem caráter exclusivamente educacional e não constitui recomendação de investimento. As informações sobre saúde são gerais e não substituem a orientação de um médico. Consulte um profissional habilitado antes de tomar decisões.


