


Quase toda família tem um banco. Não é instituição financeira: é a pessoa para quem todo mundo liga quando falta dinheiro. Os pais recorrem a ela, os filhos recorrem a ela, os irmãos e os cunhados também. Em geral é alguém da geração sanduíche, entre 40 e 60 anos, no auge da renda, espremido entre quem veio antes e quem veio depois.
Esse banco funciona de um jeito que nenhum banco de verdade aceitaria. Não tem contrato, não tem limite de crédito, não cobra juro e não sabe quando o dinheiro volta. Quase sempre não volta. E ninguém perguntou ao banqueiro se ele queria o cargo: ele ganhou o posto porque deu certo.
A conta também ficou mais longa. O Brasil tinha 32,1 milhões de pessoas com 60 anos ou mais no Censo 2022 do IBGE, 15,6% da população, contra 10,8% em 2010. Quem chega aos 60 tem, em média, mais 22,6 anos pela frente (IBGE, Tábuas de Mortalidade 2024). Ajudar os pais deixou de ser uma fase curta e passou a ser um compromisso de décadas, que corre em paralelo com os filhos que demoram mais para se sustentar.
O resultado é previsível. Quem banca a família sem organização paga com a própria aposentadoria, com o casamento e, muitas vezes, com a relação entre irmãos.
O que significa ser o banco da família?
É ser a pessoa que cobre, de forma recorrente, as faltas financeiras de pais, filhos adultos ou parentes. Ajudar não é o problema. O problema é ajudar sem valor definido, sem prazo e sem combinado, porque aí a ajuda vira sustento e o custo sai do seu próprio futuro.
Ajudar a família é escolha legítima e, em parte, dever: a Constituição, no art. 229, diz que os filhos maiores têm o dever de amparar os pais na velhice, carência ou enfermidade. O ponto deste texto não é se você deve ajudar. É o que acontece quando a ajuda não tem regra, e como colocar regra nela.
A conta da família sempre chega. O que dá para escolher é se ela chega combinada ou de surpresa.
As consequências de ser o banco da família
1. A sua aposentadoria encolhe
Toda transferência sai de algum lugar, e quase sempre sai do aporte que iria para a aposentadoria de quem ajuda. Aporte que não acontece aos 50 não volta, porque falta tempo para os juros compostos trabalharem.
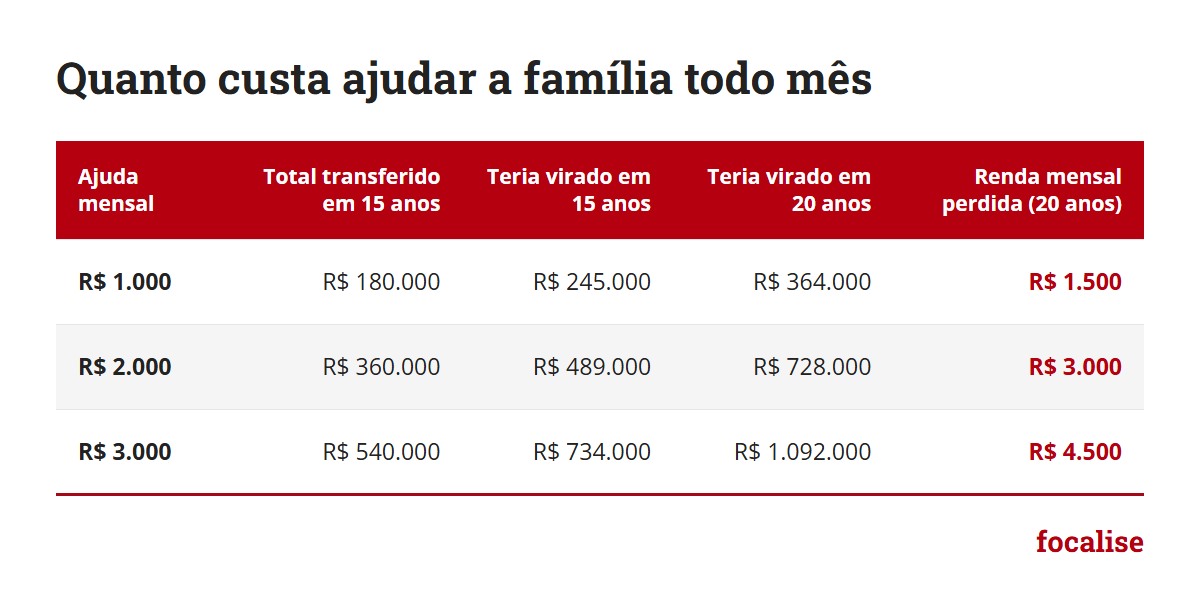
Premissas do exemplo: exercício hipotético, não é projeção nem promessa de resultado. Aportes mensais constantes em valores de hoje, rendimento real (acima da inflação) de 4% ao ano, sem considerar imposto de renda. A última coluna aplica uma taxa de retirada real de 5% ao ano sobre o patrimônio acumulado em 20 anos.
Quem ajuda com R$ 3 mil por mês dos 50 aos 70 abre mão de algo perto de R$ 4.500 de renda mensal na própria aposentadoria. É mais da metade do teto do INSS, hoje em R$ 8.475,55 (Portaria Interministerial MPS/MF nº 13, de janeiro de 2026).
2. A conta só cresce, e sem aviso
Ajuda à família raramente diminui. Começa com o plano de saúde dos pais, passa pelo remédio, chega ao cuidador. Uma doença que exige acompanhamento 24 horas pode fazer alguém da família parar de trabalhar, e aí são duas pessoas para sustentar. Quem não tem uma reserva separada para isso descobre o valor da conta no dia em que ela chega.
3. O casamento paga junto
Quando um dos dois manda dinheiro para a própria família, o orçamento afetado é o do casal. Ajuda pontual passa. Ajuda rotineira, que cancela a viagem e corta a reserva, corrói a relação, principalmente quando os irmãos do outro lado não ajudam nada. O cônjuge passa a se sentir lesado junto.
4. Os irmãos racham
O arranjo mais comum tem três personagens: um paga, outro dá o tempo (leva ao médico, faz as compras, dorme no hospital) e o terceiro some. O que paga se sente explorado, o que cuida se sente injustiçado, e o que some costuma ser quem mais opina sobre como o dinheiro e o tempo dos outros devem ser gastos.
Família grande não resolve. Seis irmãos dividindo a conta parece peso leve, até as decisões serem tomadas por votação e a conta cair no colo de dois ou três. O conflito raramente vem do valor. Vem da falta de regra e de transparência.
E a lei tende a reproduzir o desequilíbrio. O Estatuto da Pessoa Idosa (art. 12 da Lei 10.741/2003) define a obrigação de alimentos como solidária: o pai ou a mãe pode cobrar de qualquer filho, à sua escolha, e o valor é fixado pela possibilidade de quem paga (Código Civil, art. 1.694). Se a conta for parar num processo, quem tem mais renda é o candidato natural a pagar mais.
5. Quem recebe para de se virar
Ajudar uma vez é ajuda. Ajudar a terceira vez sem prazo cria uma dependência combinada que nunca foi assinada: o filho de 32 anos, o irmão que não se sustenta, o cunhado das ideias que nunca dão certo, passam a contar com aquele dinheiro.
Um padrão aparece com frequência: quem viveu de mesada recebe a herança de uma vez e gasta tudo em poucos anos. Quando acaba, a conta migra para quem herdou a outra metade e guardou, às vezes com o peso de um pedido feito pelos pais no fim da vida: cuide do seu irmão.
Dizer não para um parente tem um custo emocional que o sim não tem. Por isso o sim costuma vencer, mesmo quando não deveria.
6. O ciclo passa para a próxima geração
O banco que se descapitaliza bancando todo mundo corre o risco de, lá na frente, precisar ele mesmo de um banco. E aí o sanduíche desce um andar: quem ajudou os pais vira o pai que precisa da ajuda dos filhos.
Como se organizar para ser o banco da família
Nenhuma das consequências acima vem da ajuda em si. Todas vêm da ajuda sem estrutura. A organização abaixo não decide se você ajuda. Decide como.
1. Pague a sua aposentadoria antes de pagar a família
A ajuda sai do que sobra depois do aporte, não antes. Exemplo hipotético: renda líquida de R$ 25 mil, custo de vida de R$ 16 mil e aporte planejado de R$ 5 mil. O espaço para ajudar a família é de até R$ 4 mil por mês. Se a necessidade for maior, a diferença vem de um corte consciente no seu padrão de vida, ou de outra pessoa, nunca silenciosamente do aporte.
Para saber de quanto é esse aporte, a referência é o padrão de vida que você quer na aposentadoria dividido pela , calculado com o .
2. Dê à família uma linha própria no orçamento
Some tudo o que saiu no último ano para pais, filhos e parentes. A maioria das pessoas se assusta com o total. A partir daí, a ajuda deixa de ser um vazamento e vira uma linha com valor definido, de preferência numa conta separada, com uma pequena reserva para emergências de saúde dos pais.
3. Feche o acordo do casal antes da próxima conta
O acordo não discute se vai ajudar. Discute como: a partir de que valor os dois conversam antes, de qual conta sai o dinheiro e se o critério vale igual para as duas famílias. Com isso combinado, a conta alta deixa de ser surpresa e vira só uma conta.
4. Ponha o acordo dos irmãos no papel
Uma reunião, números na mesa e uma página escrita: quanto cada um entra em dinheiro, quanto em tempo, quem decide o quê e quando o acordo é revisto. A regra de ouro é que quem aprova a despesa entra com a sua parte. Tempo dedicado aos pais conta como contribuição e deve aparecer na conta.
5. Dê prazo e formato à ajuda aos filhos
Pagar a faculdade e ajudar na arrancada da carreira faz parte do papel de pai e mãe para quem pode. O que precisa de prazo é a ajuda que vem depois: até quando vai, em que formato e o que acontece quando acabar. E isso precisa ser dito ao filho.
Os pais funcionam como um porta-aviões: o filho decola, e se algo der errado pode pousar, reabastecer e decolar de novo. O que não dá é estacionar no convés para sempre.
Quando a ajuda for uma quantia relevante, como a entrada de um apartamento, a pergunta precisa ser feita em voz alta: é doação ou empréstimo? Pelo Código Civil (art. 544), doação de pai para filho é presumida como adiantamento de herança e precisa ser informada no inventário, a chamada colação (art. 2.002). Só ficam fora os gastos ordinários com o filho enquanto menor, como educação e sustento (art. 2.010).
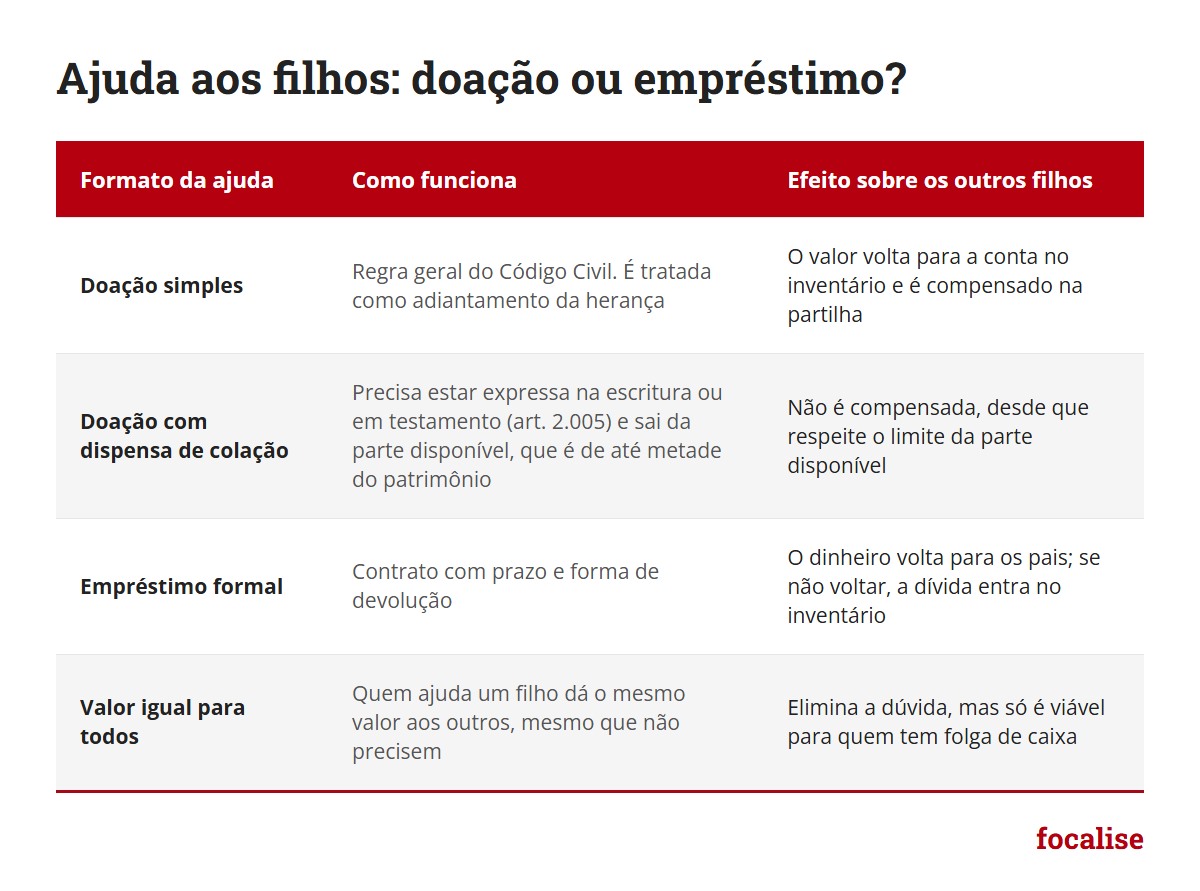
Atenção: a tabela é educacional e simplifica regras que têm exceções. Doação também pode gerar ITCMD, com alíquota definida por cada estado. Antes de formalizar qualquer transferência relevante, converse com um advogado de família e sucessões.
6. Converse com os seus pais antes da crise
O pior momento para descobrir a situação financeira dos pais é no hospital. Enquanto eles estão bem, vale saber o que eles têm de renda, plano de saúde, imóveis e dívidas, e quem cuida dos documentos. É uma conversa desconfortável, mas é ela que transforma a conta de surpresa em conta combinada.
7. Garanta que você não vai precisar de um banco
A forma mais eficiente de não empurrar o sanduíche para a geração seguinte é ter um plano em que você não dependa financeiramente dos seus filhos. Isso tira o peso deles antes de ele existir e transforma qualquer herança que sobrar em bônus. Ter clareza sobre faz parte do mesmo plano.
O que fazer a partir daqui
- Levante o número desta semana. Some tudo o que saiu para a família nos últimos 12 meses, incluindo os gastos pontuais.
- Refaça a conta da aposentadoria com esse valor dentro. Veja quanto do seu aporte a ajuda está consumindo hoje.
- Marque duas conversas. Uma com o cônjuge, sobre o critério do casal. Outra com os irmãos, com números na mesa.
- Escreva o combinado com os filhos adultos. Prazo, formato e o que acontece depois
Este texto dá o mapa. As histórias estão no EP.92 do Aposentado Rico Podcast, a conversa que deu origem a ele: os seis irmãos que dividiam a conta do pai e acabaram em pé de guerra, o cunhado que transformou a herança em carro novo e viagem, e o pai que, a cada ajuda para um filho, dava o mesmo valor aos outros dois.
Dois episódios do acervo se conectam diretamente com este: “Desafio de educar financeiramente os filhos” (EP.06) e “A importância de uma boa sucessão patrimonial” (EP.24).
Este conteúdo tem caráter exclusivamente educacional e não constitui recomendação de investimento. Consulte um profissional habilitado antes de tomar decisões.


