


Quase todo mundo tem a mesma imagem na cabeça quando pensa no que fazer depois de se aposentar: descanso, chinelo, uma taça de vinho e a agenda vazia. Ela foi repetida tantas vezes que virou sinônimo da palavra. Mas é só uma das formas possíveis de viver essa fase, e provavelmente a menos realista de todas.
Porque a vida depois dos 60 deixou de ser fim de linha. Quem chega lá hoje no Brasil tem pela frente, em média, mais 22,6 anos, segundo a tábua de mortalidade de 2024 do IBGE. O que era para ser um epílogo virou um terceiro ato de duas décadas: tempo suficiente para construir uma segunda carreira inteira, e tempo demais para passar sentado.
E é aí que a pergunta muda de lugar. Ela deixa de ser quando parar e passa a ser o que fazer com todo esse tempo.
Antes de escolher a atividade, defina de qual lado da linha você está: quem precisa continuar gerando renda para pagar as contas e quem já pode escolher. Quem tem a conta resolvida costuma seguir trabalhando, mas com menos horas, em outra função ou sem depender do salário.
A palavra aposentadoria sugere um fim, e é aí que ela engana. O que existe na prática é uma transição, e o que muda nela não é a quantidade de trabalho: é quem manda na agenda.
A imagem do descanso total continua sendo a mais divulgada. Ela é apenas um entre quatro modelos.
Quatro modelos de aposentadoria
1. A parada total
O modelo clássico, o único que a maioria conhece pelo nome. Ele pressupõe que a agenda vazia se sustenta por vinte anos, e é exatamente aí que costuma falhar. Quem se aposenta cedo e com dinheiro suficiente descobre rápido que o tédio chega antes do fim do primeiro ano, e a resposta quase sempre é voltar a fazer alguma coisa.
2. A continuidade
Seguir no que já fazia, porque aquilo nunca foi só uma fonte de renda. É comum em profissões de vínculo forte com a identidade: medicina, direito, sala de aula, o comando do próprio negócio. Quem está nesse modelo em geral não tem data de parada, e não é por falta de dinheiro.
3. A reinvenção
Usar a data como ponto de virada e trocar de atividade. Virar consultor, dar aula, abrir um negócio pequeno, se dedicar a algo sem fim lucrativo que às vezes acaba dando resultado assim mesmo.
4. A transição gradual
Tirar o pé sem sair. Delegar a operação e ficar com as decisões, reduzir para três dias por semana, sair da gestão e entrar no conselho, trabalhar de onde quiser. E tirar férias de verdade: sair de dez dias por ano, fracionados em duas semanas soltas, para mais de quarenta, sem que a operação sinta. É o modelo menos comentado e provavelmente o mais aplicável.
E existe um quinto caminho, que ninguém escolhe: a parada forçada, por saúde, por idade ou por uma regra que não depende de você. É o mais perigoso dos cinco, porque chega sem aviso e sem preparo. Quem para assim costuma descobrir que o problema nunca foi o dinheiro.
O preço de escolher o seu modelo
Os quatro modelos não estão disponíveis para todo mundo, e é isso que a conversa sobre aposentadoria costuma esconder.
Quem chega aos 60 e continua na ativa está movido por um de dois motores. O motor da continuidade é de quem não tem alternativa: a aposentadoria pública não paga as contas, o patrimônio não gera renda suficiente e o trabalho segue obrigatório. A pessoa pode se aposentar pela regra do INSS, mas não pode se aposentar pelo extrato. O motor da reinvenção é de quem já resolveu a parte financeira e usa a data como ponto de virada.
Visto de fora, os dois acordam cedo e trabalham. A diferença não aparece na segunda-feira de manhã. Aparece no que cada um pode recusar.
Quem não tem a conta resolvida não escolhe entre quatro modelos. Fica com um.
E esse poder de escolha tem preço calculável. Defina o padrão de vida que você quer por mês, subtraia o que a aposentadoria pública deve pagar e divida o buraco anual pela taxa de retirada real que pretende usar. O resultado é o patrimônio que falta, e parte dele o tempo talvez já complete sozinho.
O teto do INSS em 2026 é de R$ 8.475,55, valor fixado pela Portaria Interministerial MPS/MF nº 13, de 9 de janeiro de 2026 (Ministério da Previdência Social). É o máximo que o sistema paga, em qualquer carreira.
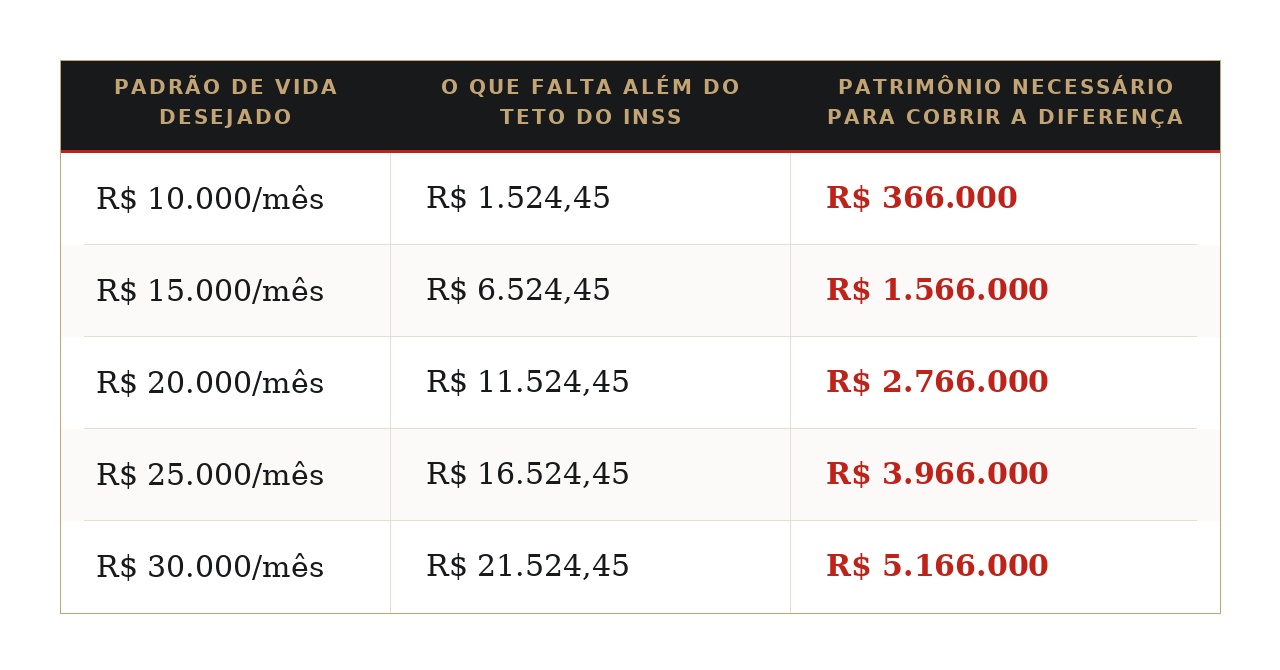
Premissas do exemplo: exercício hipotético, não é projeção nem promessa de resultado. Valores de hoje. Considera o recebimento do teto do INSS de 2026 (R$ 8.475,55), em valores brutos, e taxa de retirada real de 5% ao ano sobre o patrimônio. Tanto o benefício quanto parte dos rendimentos são tributáveis, o que empurra o número necessário para cima.
O detalhe que torna essa tabela otimista: ela assume que você vai receber o teto. Cerca de 70% dos benefícios pagos pelo INSS são de até um salário mínimo, hoje em R$ 1.621,00 (INSS, 2026).
Veja o mesmo padrão de R$ 15 mil por mês, mudando só o benefício que chega.
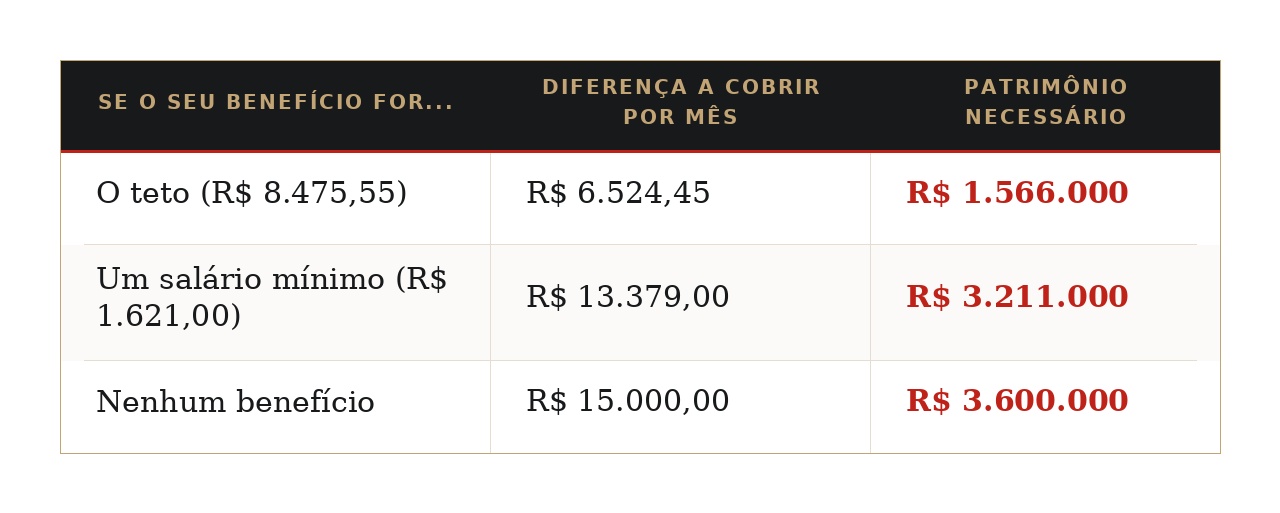
Premissas do exemplo: exercício hipotético. Mesmo objetivo de R$ 15.000 por mês em valores de hoje, mesma taxa de retirada real de 5% ao ano, valores brutos. Não é projeção.
O mesmo padrão de vida custa o dobro em patrimônio dependendo de qual benefício chega no fim do mês. E a diferença entre as duas primeiras linhas não é uma escolha sua: foi decidida ao longo de décadas de histórico de contribuição.
Por que contar só com a aposentadoria pública é frágil
1. O retorno da contribuição obrigatória é baixo
Quem ganha acima do teto contribui com o máximo da tabela progressiva, hoje R$ 988,09 por mês para o empregado CLT. E são quarenta anos de contribuição para um homem chegar a 100% do coeficiente de cálculo, 35 anos para uma mulher, pela regra da Emenda Constitucional 103/2019.
Quatro décadas contribuindo perto de mil reais por mês para receber, no melhor cenário, R$ 8.475,55. A conta não fecha como investimento porque nunca foi um: a contribuição financia quem está aposentado hoje, além de aposentadoria rural, benefícios por incapacidade e pensões.
2. O sistema é deficitário e já foi reformado várias vezes
Em 2025, o Regime Geral de Previdência Social fechou com déficit de R$ 317,2 bilhões, segundo o resultado do Governo Central divulgado pelo Tesouro Nacional em janeiro de 2026. E o envelhecimento da população, aquele mesmo dos 22,6 anos de sobrevida, pressiona os dois lados da conta ao mesmo tempo.
Isso não permite prever qual será a próxima mudança de regra, nem quando. Permite dizer o que basta para o planejamento: a regra de hoje não é uma variável sob o seu controle, e o histórico recente é de reformas sucessivas.
Aposentado pode continuar trabalhando?
Pode, na maior parte dos casos, e segue contribuindo para o INSS enquanto trabalhar. A exceção é a aposentadoria especial: quem se aposentou por ela não pode continuar em atividade exposta aos agentes nocivos que fundamentaram o benefício, sob pena de ter o pagamento cessado.
Duas regras surpreendem quem chega na data sem ter olhado para elas antes.
Continuar trabalhando não isenta de contribuir. O aposentado que exerce atividade abrangida pelo Regime Geral volta a ser segurado obrigatório, conforme o art. 11, §3º da Lei 8.213/1991. Vale inclusive para quem é administrador de empresa e retira pró-labore: o recolhimento continua.
A aposentadoria especial tem trava própria. A vedação está no art. 57, §8º da mesma lei, e o Supremo Tribunal Federal a confirmou no Tema 709, em 2020. Para quem precisa daquela renda, a escolha passa a ser entre se aposentar e mudar de atividade ou adiar a aposentadoria e seguir no que já faz.
Nenhuma das duas é negociável, e é aí que a diferença entre os dois motores aparece inteira. Para quem depende do salário, uma mudança de regra decidida em Brasília reescreve o plano de vida. Para quem construiu patrimônio próprio, ela vira o que sempre deveria ter sido: um detalhe de calendário.
Empreender depois dos 60: a assimetria que ninguém calcula
Muita gente chega na data com um projeto guardado. O risco aqui é diferente do risco dos 30 anos, e a diferença não é de coragem.
Aos 30, um negócio que dá errado custa dinheiro e tempo, e sobram três décadas para recuperar os dois. Aos 60, o que der errado sai do capital destinado a sustentar o resto da vida, e não há segunda rodada de acumulação.
E conhecer o setor não protege. Um negócio bem desenhado, numa área que você domina há trinta anos, continua dependendo de coisas que ninguém controla: uma pandemia, uma mudança de regra, um mercado que desaparece. Num grupo de sócios, o mesmo prejuízo tem tamanhos diferentes: quem entrou com uma fração do patrimônio segue para o próximo negócio, quem entrou com quase tudo recomeça do zero.
O capital que sustenta a sua aposentadoria não entra no negócio. Entra o excedente, o valor cuja perda total mudaria os planos do ano, não os da década.
Vale olhar a estrutura antes de assinar qualquer coisa: tipo de empresa, regime tributário, impacto na distribuição de resultados e, para quem cogita mudar de país, o domicílio fiscal. Essa conversa é com um contador antes da decisão, não depois.
O que fazer a partir daqui
- Descubra em qual grupo você está hoje, com número. Padrão de vida mensal desejado, menos o benefício previdenciário estimado, vezes doze, dividido pela taxa de retirada real. O resultado é o patrimônio que compra a sua liberdade de escolha.
- Peça o extrato do CNIS e simule o seu benefício. Trabalhar com o teto na planilha quando o seu histórico aponta para metade dele é o erro mais caro dessa conta, e ele só aparece no fim.
- Refaça a conta com o seu juro real, não o do extrato, e sim o que sobra depois do imposto de renda e da inflação. É a variável que mais mexe no resultado final.
- Decida agora o que não entra em risco. Antes de qualquer projeto novo, separe no papel o capital que sustenta a aposentadoria. Ele fica fora, em qualquer cenário.
- Escolha o seu modelo antes da data chegar. Vinte anos é tempo demais para improvisar. Se a resposta para “o que eu faria numa segunda-feira livre” for “não sei”, esse é o verdadeiro buraco do plano, e ele não se resolve com dinheiro.
No episódio 91 do Aposentado Rico Podcast, continuamos esta conversa apresentando casos reais: o investidor que se aposentou aos 48 e não aguentou dois meses parado, o médico de 80 anos que não pretende parar nunca, e quem perdeu boa parte do patrimônio empreendendo perto dos 50.
Dois episódios que se conectam diretamente com este: “Financial Planning: como identificar os buracos em sua aposentadoria” (EP.86) e “A verdadeira riqueza vai muito além do dinheiro” (EP.87).
Este conteúdo tem caráter exclusivamente educacional e não constitui recomendação de investimento. Consulte um profissional habilitado antes de tomar decisões.


