


Você aplicou num fundo, não resgatou nada e, seis meses depois, tem menos cotas do que tinha no dia da compra. Não houve erro da plataforma nem taxa escondida. Foi o come-cotas, o imposto de renda que os fundos cobram duas vezes por ano reduzindo a quantidade de cotas de quem investe. O nome é literal: ele come uma parte das suas cotas.
A cobrança em si é conhecida por quem investe em fundos há algum tempo. O que quase ninguém faz é a conta do que ela custa. O imposto não fica maior por causa do come-cotas. Ele só é cobrado antes. E esse “antes”, repetido a cada semestre por dez ou vinte anos, vira dinheiro que deixou de render juros sobre juros.
A próxima cobrança acontece em 30 de novembro de 2026. Vale entender o mecanismo antes dela.
O que é come-cotas?
Come-cotas é a antecipação semestral do imposto de renda sobre o rendimento de fundos de investimento. No último dia útil de maio e de novembro, o fundo recolhe o IR do que rendeu no período e reduz a quantidade de cotas do investidor, mesmo que ele não tenha resgatado nada.
O dinheiro não sai da sua conta corrente. O fundo calcula o imposto, recolhe para a Receita e, para pagar, diminui o número de cotas que você possui. O valor de cada cota continua o mesmo. Você só passa a ter menos delas.
A regra atual está na Lei 14.754/2023, que desde 2024 estendeu o come-cotas também aos fundos fechados e aos fundos exclusivos, que antes ficavam de fora. Em 2025, uma medida provisória chegou a propor mudanças na tributação de investimentos, mas perdeu a validade em outubro daquele ano sem ser votada. Em outubro de 2026, as regras descritas aqui seguem vigentes.
Como o come-cotas funciona, na prática
1. Duas datas por ano, sempre as mesmas
A cobrança acontece no último dia útil de maio e de novembro. Em 2026, foram 29 de maio e serão 30 de novembro. Não importa quando você aplicou: na primeira cobrança, o imposto incide sobre o que rendeu desde a data da aplicação até ali. Nas seguintes, sobre o que rendeu desde a cobrança anterior.
2. Duas alíquotas, conforme o tipo de fundo
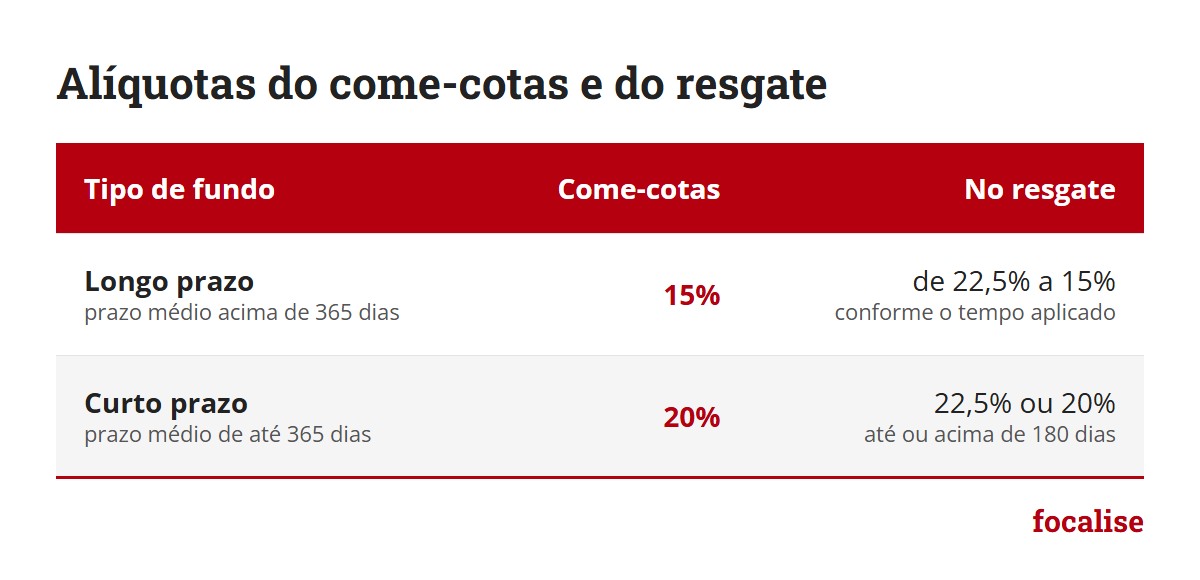
Referência: Lei 14.754/2023 e tabela regressiva de IR, vigentes em outubro de 2026. A classificação do fundo (curto ou longo prazo) está no regulamento e na lâmina de cada fundo.
Repare que o come-cotas sempre cobra a menor alíquota possível daquele tipo de fundo. É por isso que ele é chamado de antecipação: ele adianta a parte do imposto que você pagaria de qualquer jeito.
3. No resgate, entra só a diferença
Quando você resgata, o fundo calcula o imposto total pela e desconta o que já foi recolhido pelo come-cotas. Você paga apenas o complemento.
Um exemplo: num fundo de longo prazo, você resgata com 200 dias de aplicação. A alíquota do resgate é de 20%. O come-cotas já levou 15% do rendimento de um dos semestres. No resgate, entram os 5 pontos percentuais que faltam sobre aquele rendimento, mais os 20% sobre o que rendeu depois da última cobrança. Se você ficar mais de 720 dias, a alíquota final também é de 15%, e o resgate não tem complemento algum.
4. Quem não tem come-cotas
O come-cotas atinge, em regra, fundos de renda fixa, multimercados e cambiais. Ficam fora dele, entre outros:
- Fundos de ações, tributados em 15% só no resgate, independentemente do prazo.
- Aplicações diretas: CDB, Tesouro Direto, debêntures, LCI, LCA, CRI e CRA. O imposto, quando existe, é cobrado só no resgate ou no vencimento.
- Previdência privada (PGBL e VGBL), que tem tributação própria.
Fundos imobiliários, ETFs e outras estruturas têm regras específicas. Se a sua carteira tem esses produtos, vale conferir o enquadramento de cada um no regulamento.
Como o come-cotas reduz as suas cotas
Um exemplo hipotético deixa o mecanismo visível. Você aplica R$ 300.000 num fundo de renda fixa de longo prazo, comprando 1.000 cotas de R$ 300.
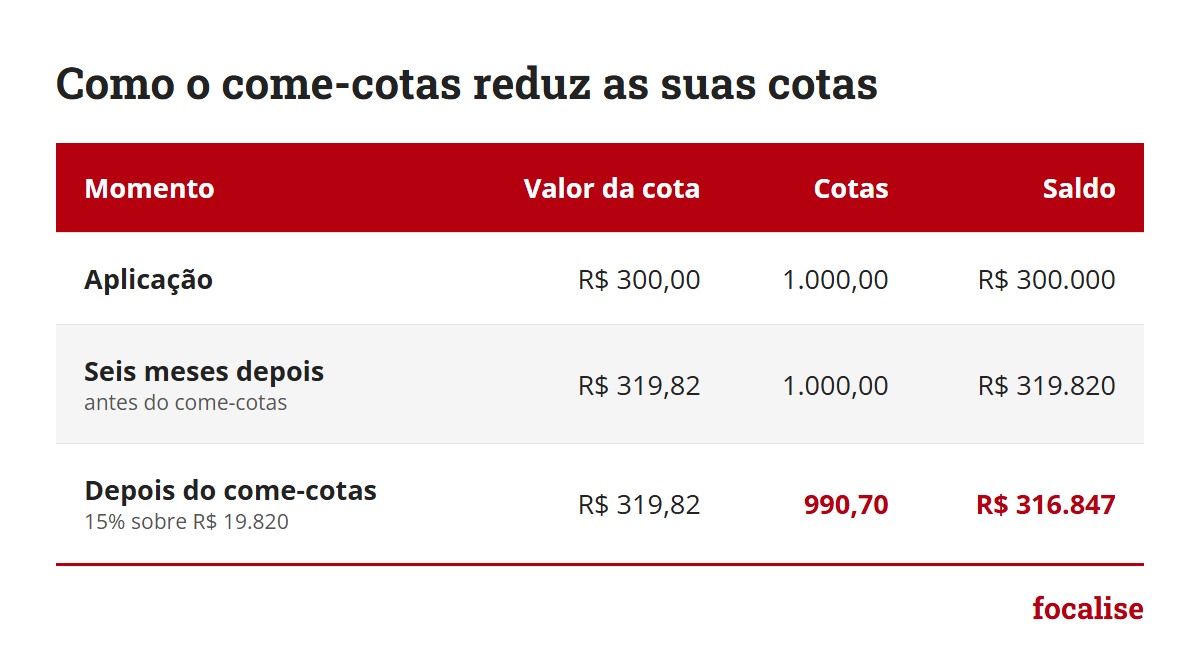
Premissas do exemplo: exercício hipotético, não é projeção nem promessa de rentabilidade. Rendimento bruto de 13,65% ao ano (cerca de 6,6% no semestre), próximo do CDI com a Selic em 13,75% ao ano (Copom, setembro de 2026, segundo o Banco Central). Desconsidera taxa de administração. Rentabilidade passada não garante rentabilidade futura.
O fundo rendeu R$ 19.820 no semestre. O come-cotas recolheu R$ 2.973 e, para isso, consumiu 9,3 cotas. É esse número que você vê no extrato.
Isoladamente, R$ 2.973 parece pouco. A questão é o que esse dinheiro deixaria de fazer se tivesse ficado no fundo.
Quanto o come-cotas custa no longo prazo
Aqui está a conta que quase nunca aparece. O imposto, no fim, tem a mesma alíquota: 15% para quem fica mais de dois anos. A diferença está no momento em que ele é pago.
Numa aplicação sem come-cotas, como um CDB, o imposto só é cobrado no resgate. Até lá, a parte que um dia vai para a Receita continua aplicada, rendendo junto com o resto. No fundo com come-cotas, essa parte sai a cada seis meses e para de render.
Para isolar esse efeito, a tabela compara duas aplicações com exatamente o mesmo rendimento bruto e a mesma alíquota final. A única diferença é quando o imposto sai.
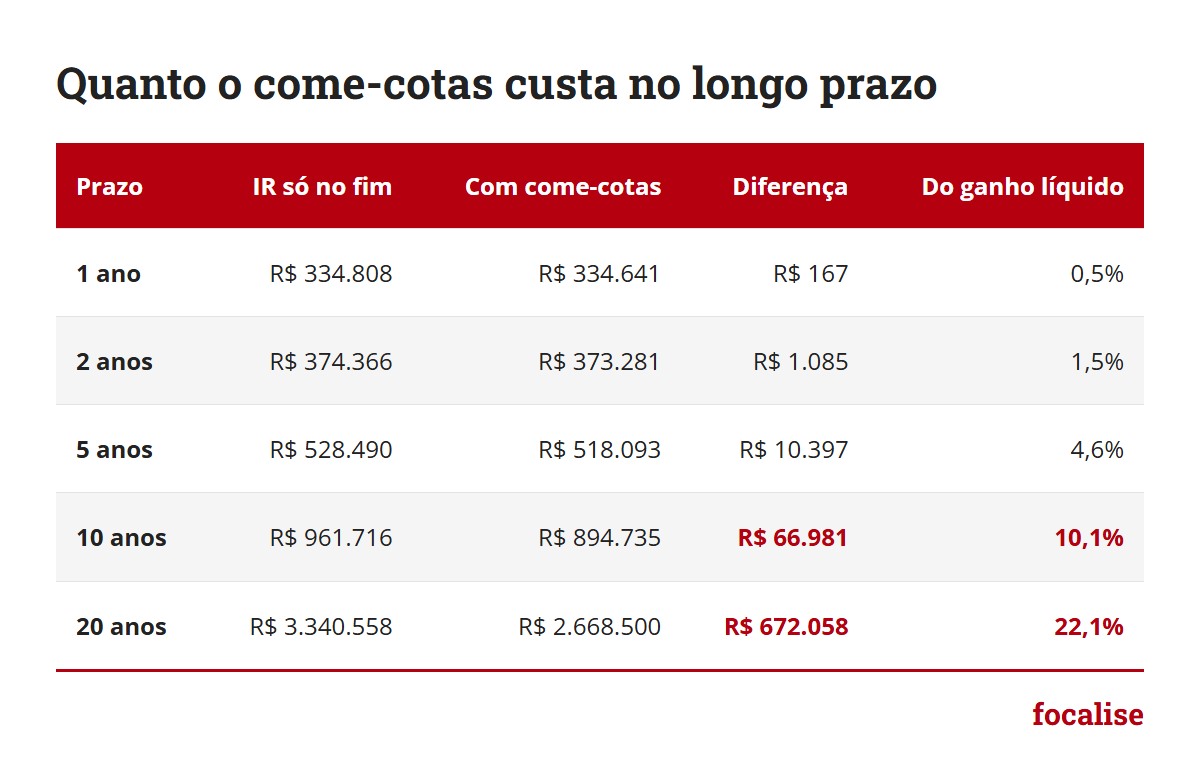
Premissas do exemplo: exercício hipotético, não é projeção. R$ 300.000 aplicados de uma vez, rendimento bruto constante de 13,65% ao ano nas duas colunas, sem taxa de administração e sem novos aportes. IR de 15% nas duas, cobrado no resgate na primeira coluna e a cada semestre na segunda. Valores nominais, já líquidos de imposto. Em vinte anos a taxa de juros certamente vai variar; ela foi mantida fixa apenas para isolar o efeito do momento da cobrança.
Em um ou dois anos, o come-cotas é quase irrelevante. Em dez, ele leva cerca de um décimo do ganho líquido. Em vinte, mais de um quinto.
Em taxa anual, a leitura é ainda mais direta: no exemplo, a aplicação sem come-cotas compõe a 12,4% líquidos ao ano em dez anos e a 12,8% em vinte. A com come-cotas fica em 11,6% nos dois prazos, porque o imposto sai antes de começar a render. É a mesma lógica que faz , funcionando ao contrário: quanto mais longo o prazo, mais o juro composto amplia a diferença.
O come-cotas não aumenta o imposto. Ele tira o imposto da sua carteira antes da hora, e o que sai antes da hora não rende mais nada.
Come-cotas e taxa de administração: os dois custos juntos
O come-cotas raramente aparece sozinho. Fundos também cobram taxa de administração, descontada todos os dias do valor da cota. Somando os dois custos, sobre os mesmos R$ 300.000 em dez anos:
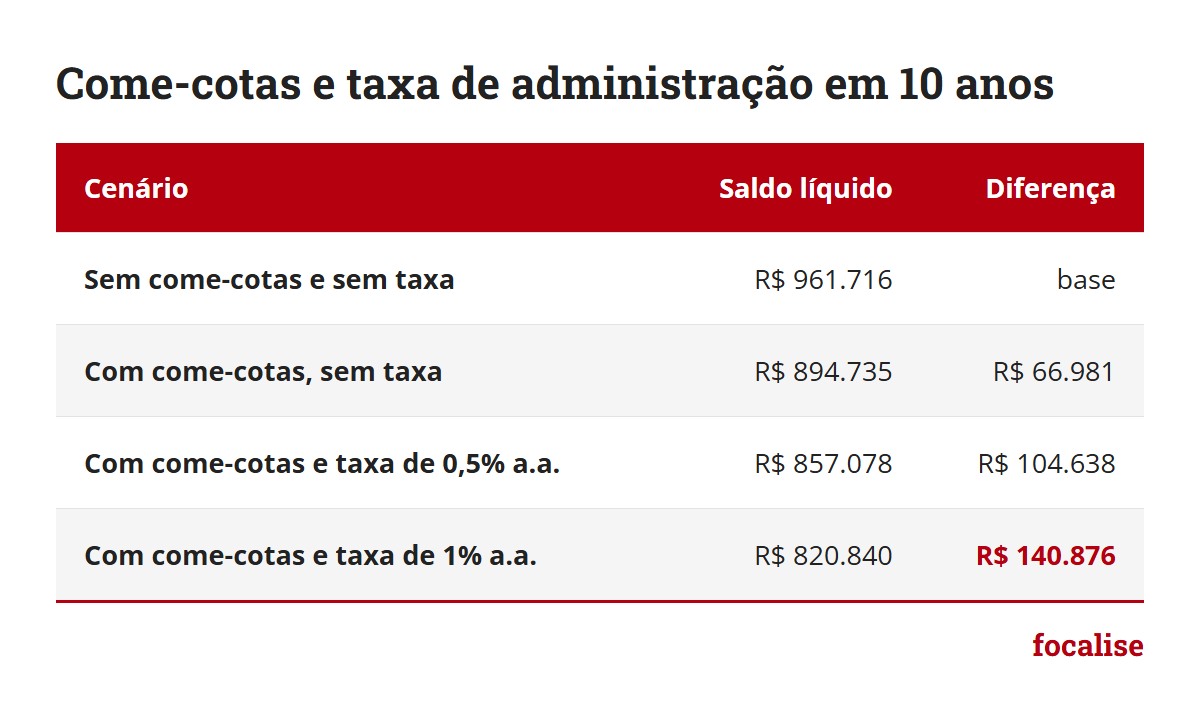
Premissas do exemplo: as mesmas da tabela anterior. A taxa de administração foi aplicada como redução do rendimento bruto anual. Exercício hipotético, não é projeção nem comparação entre produtos reais.
Nenhuma das linhas é necessariamente uma escolha ruim. Um fundo pode entregar, depois de todos esses custos, mais do que uma aplicação direta entregaria, por acesso a ativos, gestão ativa ou diversificação que o investidor não conseguiria sozinho. A conta só mostra qual é a régua: para valer a pena, o fundo precisa superar essa diferença.
E a comparação justa, como sempre, é entre números líquidos. Comparar a rentabilidade bruta de um fundo com a de um CDB é comparar coisas que não se conversam.
Quando o come-cotas pesa mais (e quando quase não pesa)
1. Pesa mais em prazos longos
Como a tabela mostra, o efeito cresce com o tempo. Para dinheiro que vai ficar aplicado por dez, vinte anos, como o patrimônio de aposentadoria, o momento da cobrança importa tanto quanto a alíquota.
2. Pesa mais quando a taxa de juros é alta
Com juros altos, o rendimento de cada semestre é maior, o come-cotas leva mais e o que sai deixaria de render mais. Com a Selic em 13,75% ao ano (setembro de 2026), o efeito é bem maior do que seria num cenário de juros de um dígito.
3. Quase não pesa em prazos curtos
Para a reserva de emergência ou para um objetivo de um ou dois anos, a diferença é de poucas centenas de reais. Nesses casos, liquidez, risco e custo total costumam importar mais que o come-cotas.
4. Pesa diferente em cada fase da vida
Na acumulação, o come-cotas reduz o que compõe. Na , quando o patrimônio vira fluxo de retiradas, a lógica muda: parte do dinheiro vai ser resgatada em breve, e o diferimento do imposto tem menos tempo para fazer diferença. O peso do come-cotas depende de quanto tempo cada parte da carteira ainda vai ficar aplicada.
O que fazer a partir daqui
- Descubra quais aplicações suas têm come-cotas. Veja no extrato quais são fundos de renda fixa, multimercado ou cambiais. Nelas, a quantidade de cotas cai em maio e novembro.
- Compare sempre pelo líquido. Antes de comparar um fundo com uma aplicação direta, coloque os dois no mesmo prazo e desconte imposto e taxas dos dois lados.
- Calcule o custo total, não só a taxa. Some come-cotas e taxa de administração e veja quanto isso representa em dez anos sobre o seu saldo, como na tabela acima.
- Separe a carteira por prazo. O come-cotas pesa pouco no dinheiro de curto prazo e muito no de longo prazo. Saber quanto da carteira está em cada horizonte mostra onde ele mais importa.
- Antes de trocar de produto, faça a conta da saída. Resgatar um fundo para migrar gera imposto e reinicia a contagem de prazo na tabela regressiva. Às vezes a troca compensa, às vezes não.
Este conteúdo tem caráter exclusivamente educacional e não constitui recomendação de investimento. Consulte um profissional habilitado antes de tomar decisões.


